

Los seguros médicos con copagos suelen plantear siempre la misma duda: ¿compensa pagar menos cada mes si después tengo que pagar cuando utilizo el seguro?
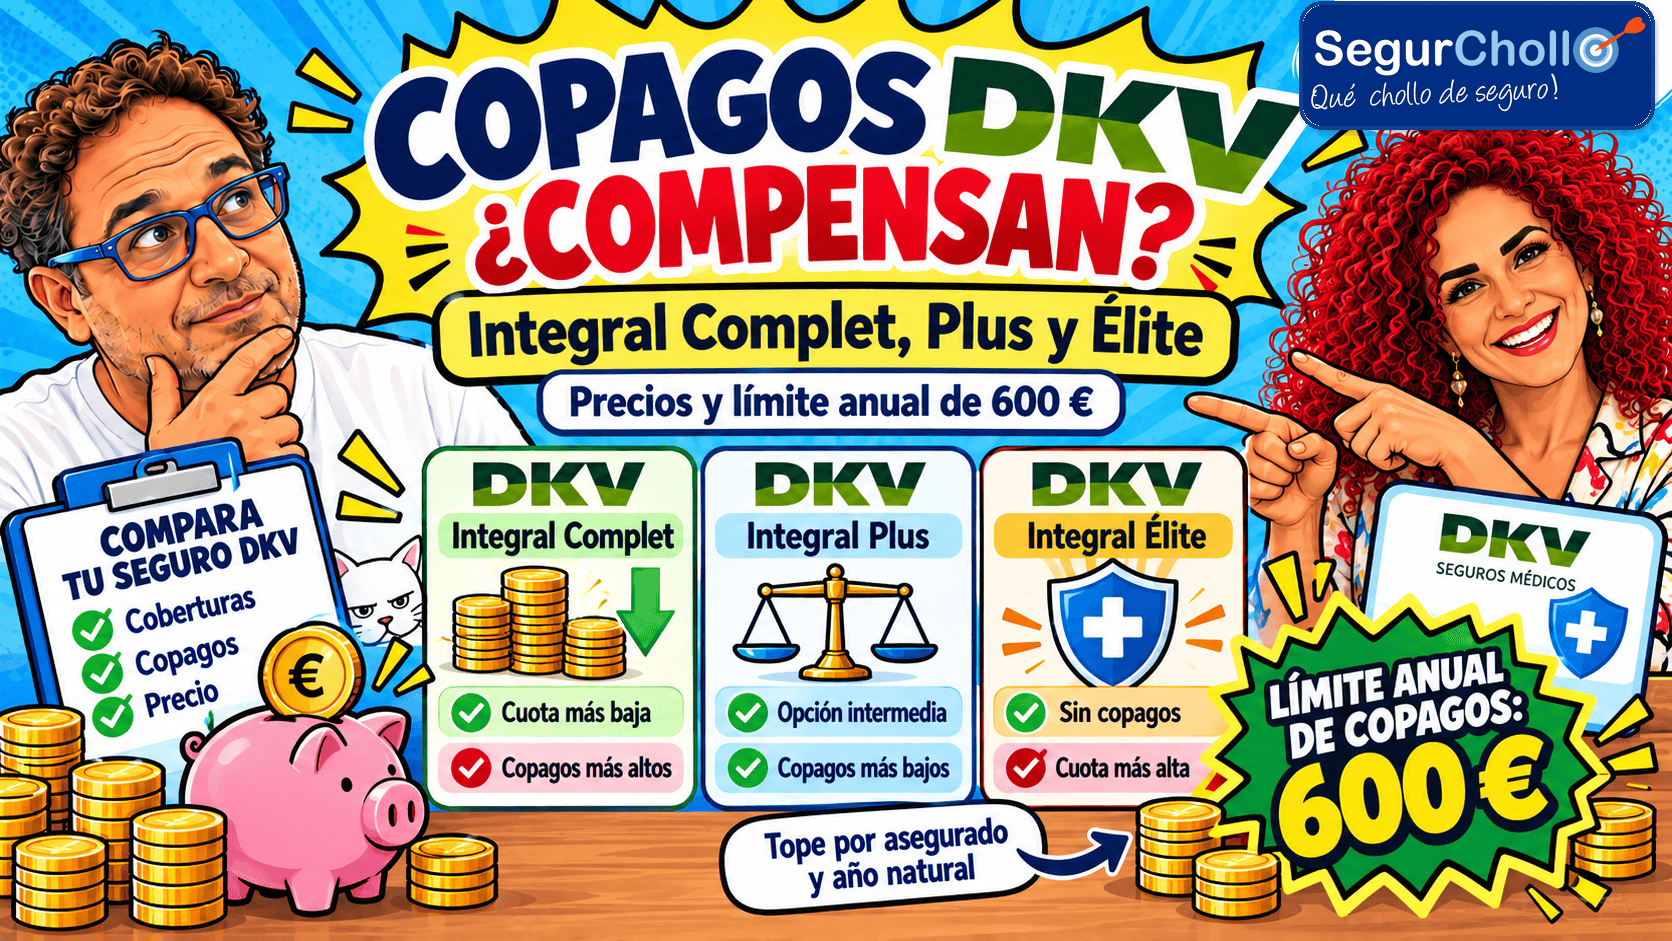
En DKV hay un dato especialmente importante para responder: en las modalidades con copagos analizadas, el máximo que puede pagar un asegurado es de 600 € en copagos por año natural. Una vez alcanzada esa cantidad, deja de pagar nuevos copagos durante el resto del año.
Este límite permite hacer una comparación muy útil: calcular cuánto pagarías con poco uso, cuánto podrías llegar a pagar como máximo y compararlo con DKV Integral Élite, que no tiene copagos por los actos médicos cubiertos.
En SegurChollo hemos realizado cuatro tarificaciones con fecha de efecto del 1 de enero de 2027 para comprobarlo con números.
El resultado muestra que DKV Integral Complet puede seguir siendo más económico que Integral Élite incluso si se alcanzan los 600 € de copagos en determinados perfiles. En otros casos, cuando se utiliza mucho el seguro, Integral Élite puede terminar saliendo más barato.
Respuestas rápidas sobre los copagos de DKV
¿Cuánto se puede pagar como máximo en copagos con DKV?
600 € por asegurado y año natural en DKV Integral Complet e Integral Plus. Una vez alcanzado ese importe, dejan de cobrarse nuevos copagos durante el resto del año natural.
¿Qué diferencia hay entre DKV Integral Complet, Plus y Élite?
DKV Integral Complet ofrece una cuota más baja, pero copagos más elevados. DKV Integral Plus tiene una cuota intermedia y reduce notablemente los copagos por uso. DKV Integral Élite tiene una cuota más alta, pero no cobra copagos por los servicios cubiertos.
¿Puede DKV Integral Complet salir más barato incluso pagando 600 € de copagos?
Sí. En una de las tarificaciones realizadas para un asegurado de 40 años, DKV Integral Complet seguía siendo aproximadamente 34,59 € más económico al año que Integral Élite incluso alcanzando el máximo de copagos.
¿Qué opción conviene más si voy mucho al médico?
No hay una respuesta universal. Si utilizas consultas, especialistas y pruebas con frecuencia, puede interesarte DKV Integral Plus por sus copagos más bajos o DKV Integral Élite por no tener copagos. La elección depende del precio concreto de tu póliza y de los servicios que utilices.
¿Cómo se calcula el coste real de un seguro DKV con copagos?
Sumando la prima anual más los copagos generados durante el año. En DKV Integral Complet e Integral Plus esos copagos tienen un límite conjunto de 600 € por asegurado y año natural.
¿Cuánto me costaría DKV según mi edad y ciudad?
Depende de la edad, el código postal, el número de asegurados y las condiciones comerciales. Puedes calcular el precio correspondiente a tu perfil en el comparador de seguros médicos de SegurChollo.
Cómo funciona el límite de 600 € de copagos de DKV
DKV Integral Complet y DKV Integral Plus son dos modalidades completas con copagos.
Esto significa que el asegurado paga una prima mensual y, cuando utiliza determinados servicios médicos, puede tener que abonar una cantidad adicional.
Pero existe una diferencia importante frente a otras modalidades con copagos: ambas tienen un límite conjunto de 600 € por asegurado y año natural.
Aunque utilices el seguro con frecuencia, los copagos previstos en estas modalidades no siguen aumentando indefinidamente. Cuando alcanzan los 600 € durante el año natural, dejan de cobrarse nuevos copagos hasta el siguiente año.
Este límite se aplica individualmente. Si una póliza incluye varias personas, cada asegurado tiene su propio límite anual.
También es importante distinguir entre el límite de copagos y el coste total del seguro. Los 600 € no sustituyen la prima mensual: son el máximo que se puede añadir en copagos a la prima que ya pagas.
Por tanto, el cálculo que interesa es:
Coste anual del seguro = prima anual + copagos del año
En DKV Integral Complet y Plus: copagos anuales de hasta 600 € por asegurado.
Con esta fórmula es posible comparar el escenario de uso bajo con el de uso alto y decidir si merece la pena pagar una prima mayor para reducir o eliminar los copagos.
DKV Integral Complet, Plus y Élite: principales diferencias
Las tres modalidades analizadas responden a distintas preferencias de precio y uso.
Desliza la tabla hacia la derecha si la ves desde móvil.
| Característica | Integral Complet | Integral Plus | Integral Élite |
|---|---|---|---|
| Cuota mensual | Más baja | Intermedia | Más alta |
| Copagos | Más elevados | Reducidos | 0 € en actos cubiertos |
| Máximo anual de copagos | 600 € | 600 € | Sin copagos |
| Perfil al que puede interesar | Quien prioriza una prima baja | Quien busca reducir copagos sin pagar la prima de Élite | Quien prefiere no pagar por cada uso cubierto |
DKV Integral Complet: prima más baja y copagos más altos
En las cuatro tarificaciones realizadas, DKV Integral Complet es la modalidad con la cuota mensual más económica.
A cambio, los copagos de determinados servicios son más elevados. Por ejemplo:
- Medicina general: 13,50 €.
- Consulta con especialista: 23 €.
- Ginecología: 23 €.
- Urgencia hospitalaria: 67 €.
- TAC: 110 €.
- Resonancia magnética: 185 €.
Sin embargo, todos estos copagos tienen un límite conjunto de 600 € por asegurado y año natural.
DKV Integral Plus: cuota intermedia y copagos menores
DKV Integral Plus permite mantener una cuota más baja que DKV Integral Élite, pero con copagos notablemente menores que los de Integral Complet.
Por ejemplo, la consulta con especialista pasa de 23 € en Integral Complet a 11 € en Integral Plus; una resonancia magnética pasa de 185 € a 82 €.
El límite anual sigue siendo de 600 € por asegurado.
DKV Integral Élite: una cuota superior sin copagos
DKV Integral Élite tiene una prima mensual más alta, pero no cobra copagos por los actos incluidos en la póliza.
Esto permite conocer el coste de la prima sin tener que sumar importes por cada consulta, prueba o tratamiento cubierto.
La decisión entre las tres opciones depende de cuánta diferencia existe entre las primas y de los servicios que previsiblemente se utilizarán.
Precios reales de DKV que hemos calculado para 2027
Las siguientes tarificaciones se realizaron en SegurChollo el 27 de octubre de 2026, con fecha de efecto del seguro el 1 de enero de 2027.
En todos los casos se indicó un solo asegurado, sin seguro médico actual y con fecha de efecto 01/01/2027.
Se utilizaron dos fechas de nacimiento, elegidas para que la edad real y la edad actuarial coincidieran:
- 27/10/1996: perfil de 30 años.
- 27/10/1986: perfil de 40 años.
- Códigos postales: 28001 y 08001.
El objetivo no es establecer una clasificación entre ciudades, sino utilizar cuatro tarificaciones distintas para ver cómo cambia la comparación según la prima concreta que obtiene cada persona.
Precios mensuales obtenidos
Desliza la tabla hacia la derecha si la ves desde móvil.
| Perfil utilizado | Integral Complet | Integral Plus | Integral Élite |
|---|---|---|---|
| 30 años · CP 28001 | 30,75 €/mes | 46,12 €/mes | 67,64 €/mes |
| 30 años · CP 08001 | 35,34 €/mes | 53,01 €/mes | 77,75 €/mes |
| 40 años · CP 28001 | 38,00 €/mes | 57,00 €/mes | 83,60 €/mes |
| 40 años · CP 08001 | 44,07 €/mes | 66,11 €/mes | 96,96 €/mes |
En los cuatro ejemplos DKV Integral Complet tiene la cuota mensual más baja, DKV Integral Plus queda en un punto intermedio y DKV Integral Élite presenta la cuota más alta.
Pero estos precios no bastan para decidir cuál sale más económico durante el año. Para eso hay que tener en cuenta los copagos.
Estos importes son cuatro ejemplos concretos, no tarifas generales de DKV. Cada usuario debe obtener su propia tarificación para conocer el precio aplicable a su edad, código postal y condiciones.
DKV Integral Complet frente a Élite: cuánto cuesta al año con poco y mucho uso
El tarificador de SegurChollo permite comparar el coste anual de DKV Integral Complet con el de DKV Integral Élite.
Para Complet se muestran dos escenarios:
- Uso bajo: coste de la prima anual, sin añadir copagos.
- Uso máximo: coste anual de la prima más 600 € de copagos.
Desliza la tabla hacia la derecha si la ves desde móvil.
| Perfil | Complet · Sin copagos utilizados | Complet · Con 600 € de copagos | Élite · Sin copagos |
|---|---|---|---|
| 30 años · CP 28001 | 368,96 € | 968,96 € | 811,73 € |
| 30 años · CP 08001 | 424,07 € | 1.024,07 € | 933,02 € |
| 40 años · CP 28001 | 455,97 € | 1.055,97 € | 1.003,22 € |
| 40 años · CP 08001 | 528,88 € | 1.128,88 € | 1.163,46 € |
Nota: el tarificador trabaja con más decimales que los que aparecen en las cuotas mensuales. Por eso, multiplicar manualmente la cuota visible por 12 puede producir diferencias de algunos céntimos. En esta tabla se respetan los importes anuales del tarificador.
Ejemplo 1: 30 años y código postal 28001
DKV Integral Complet cuesta 368,96 € al año si no se generan copagos, frente a 811,73 € al año de DKV Integral Élite.
El ahorro inicial con Integral Complet es de 442,77 €.
Sin embargo, si se alcanzan los 600 € de copagos, Complet llega a 968,96 € al año. En ese escenario, DKV Integral Élite resulta 157,23 € más económico.
Ejemplo 2: 30 años y código postal 08001
DKV Integral Complet cuesta 424,07 € al año sin copagos, mientras que Integral Élite cuesta 933,02 €.
El ahorro inicial es de 508,95 € con Complet.
Si el asegurado alcanza los 600 € de copagos, Integral Complet pasa a costar 1.024,07 €. En ese caso, Élite termina siendo 91,05 € más económico.
Ejemplo 3: 40 años y código postal 28001
DKV Integral Complet tiene una prima anual de 455,97 € y DKV Integral Élite de 1.003,22 €.
El ahorro inicial con Complet es de 547,25 €.
Pero si se alcanzan los 600 € de copagos, el coste anual de Complet llega a 1.055,97 €. En ese escenario, Élite resulta 52,75 € más económico.
Ejemplo 4: 40 años y código postal 08001
Este es el ejemplo más interesante de la comparativa.
DKV Integral Complet cuesta 528,88 € al año sin copagos, mientras que Integral Élite tiene una prima de 1.163,46 €.
El tarificador refleja un ahorro inicial aproximado de 634,59 € a favor de Integral Complet.
Incluso sumando los 600 € máximos de copagos, el coste anual de Integral Complet sería de 1.128,88 €, frente a 1.163,46 € de Integral Élite.
En este perfil, DKV Integral Complet sigue siendo aproximadamente 34,59 € más barato al año que DKV Integral Élite incluso alcanzando el máximo de copagos.
Este último ejemplo demuestra por qué no basta con decir que un seguro tiene copagos. Lo importante es conocer cuánto ahorras en prima y cuánto puedes llegar a pagar como máximo por utilizar los servicios cubiertos.
El punto de equilibrio: cuándo deja de compensar DKV Integral Complet
Una forma sencilla de comparar DKV Integral Complet con Integral Élite es mirar cuánto se ahorra al año en prima.
Ese ahorro nos indica cuánto se puede gastar en copagos antes de que se iguale el coste de ambas opciones.
Desliza la tabla hacia la derecha si la ves desde móvil.
| Perfil | Ahorro inicial anual de Complet frente a Élite |
|---|---|
| 30 años · CP 28001 | 442,77 € |
| 30 años · CP 08001 | 508,95 € |
| 40 años · CP 28001 | 547,25 € |
| 40 años · CP 08001 | 634,59 € |
En los tres primeros perfiles, el ahorro inicial es inferior a 600 €. Por tanto, si los copagos acumulados superan ese ahorro, DKV Integral Élite puede terminar siendo más económico.
En el último perfil ocurre lo contrario: el ahorro inicial de Complet supera el máximo anual de 600 € de copagos.
La comparación práctica consiste en enfrentar el ahorro anual de prima con el gasto esperado en copagos y con el límite máximo de 600 €.
Por eso, un seguro con copagos limitados no tiene por qué ser peor para quien utiliza mucho el seguro: todo depende de la diferencia de precio respecto a la alternativa sin copagos.
¿Dónde encaja DKV Integral Plus?
DKV Integral Plus cambia la comparación porque ofrece una cuota intermedia entre Complet y Élite.
Su principal ventaja es que reduce significativamente muchos copagos por servicio médico.
Por ejemplo, si un asegurado realiza diez consultas con especialistas:
Desliza la tabla hacia la derecha si la ves desde móvil.
| Modalidad | Copago por especialista | 10 consultas |
|---|---|---|
| DKV Integral Complet | 23 € | 230 € |
| DKV Integral Plus | 11 € | 110 € |
| DKV Integral Élite | 0 € | 0 € |
En ese ejemplo, Integral Plus supone 120 € menos de copagos por diez consultas respecto a Integral Complet, aunque su prima mensual es superior.
DKV Integral Plus puede ser interesante para quien prevé usar el seguro con cierta frecuencia, pero quiere mantener una cuota inferior a la de Integral Élite.
No significa que sea siempre la opción más económica para quien acude mucho al médico. La decisión depende de los actos utilizados, de la prima y de la frecuencia de uso.
Tabla completa de copagos DKV: Integral Complet, Plus y Élite
Estos son los importes recogidos en la tabla de copagos de DKV analizada para este artículo.
Los valores corresponden a actos incluidos en la documentación utilizada y están sujetos a las condiciones de cobertura, autorización y carencia aplicables.
1. Consultas médicas y videoconsultas
Desliza la tabla hacia la derecha si la ves desde móvil.
| Servicio | Complet | Plus | Élite |
|---|---|---|---|
| Medicina general, pediatría y enfermería | 13,50 € | 6,90 € | 0 € |
| Resto de especialidades | 23 € | 11 € | 0 € |
| Ginecología | 23 € | 6,90 € | 0 € |
| Psicología | 23 € | 11 € | 0 € |
| Videoconsulta de atención primaria | 13,50 € | 6,90 € | 0 € |
| Videoconsulta de especialidades | 23 € | 11 € | 0 € |
| Videoconsulta de ginecología | 23 € | 6,90 € | 0 € |
| Videoconsulta de psicología | 23 € | 11 € | 0 € |
2. Pruebas diagnósticas
Desliza la tabla hacia la derecha si la ves desde móvil.
| Prueba | Complet | Plus | Élite |
|---|---|---|---|
| Análisis clínicos | 13,50 € | 5,50 € | 0 € |
| Radiología convencional | 11 € | 5,50 € | 0 € |
| Radiología de alta tecnología | 60 € | 34 € | 0 € |
| Radiología vascular | 60 € | 29 € | 0 € |
| TAC | 110 € | 55 € | 0 € |
| Resonancia magnética | 185 € | 82 € | 0 € |
| PET | 300 € | 100 € | 0 € |
| Endoscopia diagnóstica | 50 € | 29 € | 0 € |
| Citología | 0 € | 0 € | 0 € |
| Ecografía | 29 € | 13,50 € | 0 € |
| Mamografía | 0 € | 0 € | 0 € |
| Anatomía patológica | 55 € | 29 € | 0 € |
| Amniocentesis | 260 € | 100 € | 0 € |
| Estudio polisomnográfico | 285 € | 100 € | 0 € |
| PH-metría | 210 € | 100 € | 0 € |
Las diferencias son especialmente importantes en determinadas pruebas de alta tecnología. Por ejemplo, una resonancia magnética tiene un copago de 185 € en Complet frente a 82 € en Plus, mientras que en Élite figura con 0 € de copago.
Esto no elimina la necesidad de cumplir con las condiciones de cobertura, autorizaciones o carencias correspondientes.
3. Hospitalización, tratamientos y urgencias
Desliza la tabla hacia la derecha si la ves desde móvil.
| Servicio | Complet | Plus | Élite |
|---|---|---|---|
| Ingreso hospitalario por día | 29 € | 17 € | 0 € |
| Limpieza bucal y extracciones | 6,90 € | 3,50 € | 0 € |
| Rehabilitación | 9 € | 5,50 € | 0 € |
| Oxigenoterapia | 5,50 € | 3,50 € | 0 € |
| Fotocoagulación | 105 € | 55 € | 0 € |
| Medicina nuclear | 160 € | 82 € | 0 € |
| Diagnóstico/tratamiento de especialidades médicas | 29 € | 13,50 € | 0 € |
| Diagnóstico/tratamiento de especialidades quirúrgicas | 29 € | 13,50 € | 0 € |
| Diagnóstico/tratamiento de obstetricia y ginecología | 29 € | 13,50 € | 0 € |
| Diagnóstico/tratamiento cardiológico | 82 € | 45 € | 0 € |
| Diagnóstico/tratamiento oncológico | 300 € | 100 € | 0 € |
| Radioterapia y quimioterapia por sesión | 55 € | 29 € | 0 € |
| Tratamiento del dolor | 130 € | 55 € | 0 € |
| Ambulancia | 55 € | 29 € | 0 € |
| Urgencia hospitalaria o asistencia primaria a domicilio | 67 € | 34 € | 0 € |
| Urgencia ambulatoria | 34 € | 17 € | 0 € |
En otros actos hospitalarios incluidos en la tabla de DKV, como determinados preoperatorios, cirugía ambulatoria, grupos quirúrgicos, parto o cesárea, DKV Integral Complet y Plus también pueden tener copago de 0 €.
La presencia de un copago de 0 € no significa que el acto esté siempre disponible sin condiciones. La cobertura puede depender de carencias, autorizaciones, indicaciones médicas y demás requisitos de la póliza.
En DKV Integral Complet y Plus, el límite conjunto sigue siendo 600 € por asegurado y año natural, aunque determinados actos tengan copagos individuales elevados.
Importante: el límite de copagos DKV no elimina los periodos de carencia
El copago y la carencia son conceptos distintos.
El copago indica la cantidad que paga el asegurado cuando utiliza determinados servicios.
La carencia es el periodo de tiempo que debe transcurrir desde el inicio del seguro antes de poder utilizar algunas coberturas.
Entre las principales carencias recogidas en la documentación analizada aparecen las siguientes:
Desliza la tabla hacia la derecha si la ves desde móvil.
| Carencia | Prestaciones recogidas |
|---|---|
| 6 meses | Determinadas intervenciones ambulatorias, pruebas diagnósticas de alta tecnología, TAC, resonancia magnética, determinados diagnósticos intervencionistas y psicoterapia. |
| 8 meses | Hospitalización, determinadas intervenciones quirúrgicas, prótesis y parto o cesárea. |
| 12 meses | Trasplantes y asistencia sanitaria por VIH/SIDA. |
Por eso, antes de contratar no basta con comprobar cuánto cuesta una resonancia magnética o una hospitalización en copagos. También hay que revisar si la prestación está cubierta, si necesita autorización y si se aplica alguna carencia.
Puedes ampliar la información en nuestras guías sobre carencias del seguro médico y pruebas que requieren autorización.
Promoción DKV: los precios ya incluyen el descuento aplicable
En las tarificaciones realizadas el 27 de octubre de 2026, el comparador de SegurChollo mostraba los precios de DKV con la promoción comercial ya incorporada.
Para DKV Integral Complet y Plus, el tarificador indicaba esta secuencia de descuentos:
Desliza la tabla hacia la derecha si la ves desde móvil.
| Anualidad | Descuento |
|---|---|
| Primer año | 35 % |
| Segundo año | 28 % |
| Tercer año | 21 % |
| Cuarto año | 14 % |
| Quinto año | 7 % |
El tarificador indicaba que la campaña estaba vigente hasta el 31 de enero de 2027.
Los descuentos pueden cambiar por modalidad y provincia. DKV Integral Élite puede tener una estructura promocional diferente según la zona.
No hay que volver a restar un 35 % a los precios publicados en este artículo. Las tarifas utilizadas para los cálculos ya incorporan la promoción aplicable.
Puedes consultar más información sobre la promoción de DKV y revisar las ofertas de seguros médicos de otras aseguradoras.
¿Qué seguro DKV elegir: Integral Complet, Plus o Élite?
La mejor modalidad depende de la importancia que le des a la cuota mensual y de cuánto preveas utilizar el seguro médico.
Elige DKV Integral Complet si priorizas una cuota baja
Puede encajar si quieres reducir mucho el precio mensual y aceptas pagar copagos más altos por determinados servicios.
El límite de 600 € por año natural permite conocer el máximo anual que podrías añadir a la prima por copagos.
Elige DKV Integral Plus si quieres copagos más reducidos
Puede encajar si prefieres mantener una prima inferior a Élite, pero prevés utilizar consultas o pruebas médicas con cierta frecuencia y quieres que cada uso tenga un coste menor que en Complet.
Elige DKV Integral Élite si prefieres no pagar copagos
Puede encajar si valoras pagar una cuota mensual superior a cambio de no añadir copagos cada vez que utilizas prestaciones cubiertas por el seguro.
La comparación correcta es siempre la misma: prima anual + copagos previstos, teniendo en cuenta el límite máximo, las coberturas, las carencias y el cuadro médico.
Para entender más sobre esta modalidad puedes consultar nuestra guía de seguros de salud con copagos limitados.
Preguntas frecuentes sobre los copagos de DKV
¿Los 600 € son por póliza o por persona?
El límite es de 600 € por asegurado y año natural en DKV Integral Complet y DKV Integral Plus. Si hay varias personas aseguradas, cada una tiene su propio límite.
¿Cuándo vuelve a empezar a contar el límite?
Al tratarse de un máximo por año natural, vuelve a computarse con el comienzo de un nuevo año natural.
¿DKV Integral Élite tiene también un límite de 600 €?
No es necesario, porque DKV Integral Élite no cobra copagos por los actos cubiertos.
¿Todos los actos médicos tienen copago en Complet y Plus?
No. La documentación analizada incluye actos con copago y otros que figuran con 0 € de copago.
¿Cuánto cuesta una consulta con especialista en DKV?
Según la tabla de copagos analizada, cuesta 23 € en Integral Complet, 11 € en Integral Plus y 0 € en Integral Élite, siempre que el servicio esté cubierto.
¿Una resonancia siempre cuesta 185 € en DKV Integral Complet?
La tabla analizada recoge 185 € en Complet, 82 € en Plus y 0 € en Élite. No obstante, deben cumplirse las condiciones de cobertura, prescripción, autorización y carencia que correspondan.
¿Puedo pagar más de 600 € en copagos durante el mismo año natural?
Según la tabla analizada, una vez alcanzados 600 € por asegurado en DKV Integral Complet o Plus dejan de cobrarse nuevos copagos durante ese año natural.
¿Los precios de 2027 de este artículo sirven para todo el mundo?
No. Son cuatro tarificaciones concretas realizadas el 27 de octubre de 2026 con efecto el 1 de enero de 2027. Cada persona debe calcular su precio con sus propios datos.
¿Hay que restar otra vez el descuento promocional de DKV?
No. Los precios publicados son los mostrados por el comparador con la promoción que correspondía ya incorporada.
Conclusión: antes de elegir DKV, compara el coste anual completo
La diferencia entre DKV Integral Complet, Integral Plus e Integral Élite va más allá de la prima mensual.
Integral Complet permite pagar una cuota más baja, aunque sus copagos son mayores. Integral Plus reduce esos copagos a cambio de una prima intermedia. Integral Élite evita los copagos por los servicios cubiertos, pero tiene una cuota superior.
En Complet y Plus, el límite de 600 € por asegurado y año natural es un dato especialmente relevante porque permite conocer el máximo gasto adicional por copagos.
Las tarificaciones de SegurChollo muestran que, en determinados perfiles, Complet puede seguir siendo más económico incluso si el asegurado alcanza ese máximo. En otros, Élite termina costando menos cuando el uso médico es muy elevado.
Por eso, antes de contratar conviene comparar el precio anual de cada modalidad, los copagos de los servicios que previsiblemente utilizarás, el límite máximo y las condiciones de cobertura.
¿Quieres saber cuánto te costaría DKV en tu caso? Introduce tu fecha de nacimiento, código postal y el resto de datos en el comparador de seguros médicos de SegurChollo.
Información de referencia: tarificaciones realizadas el 27 de octubre de 2026 con efecto el 1 de enero de 2027. Los precios, copagos, descuentos, límites y condiciones están sujetos a la documentación contractual y comercial correspondiente. Las cuatro tarificaciones son ejemplos específicos y no representan un precio garantizado para cualquier asegurado. Los cálculos anuales respetan los importes mostrados por el tarificador, que pueden presentar pequeñas diferencias de redondeo respecto a la prima mensual visible.