

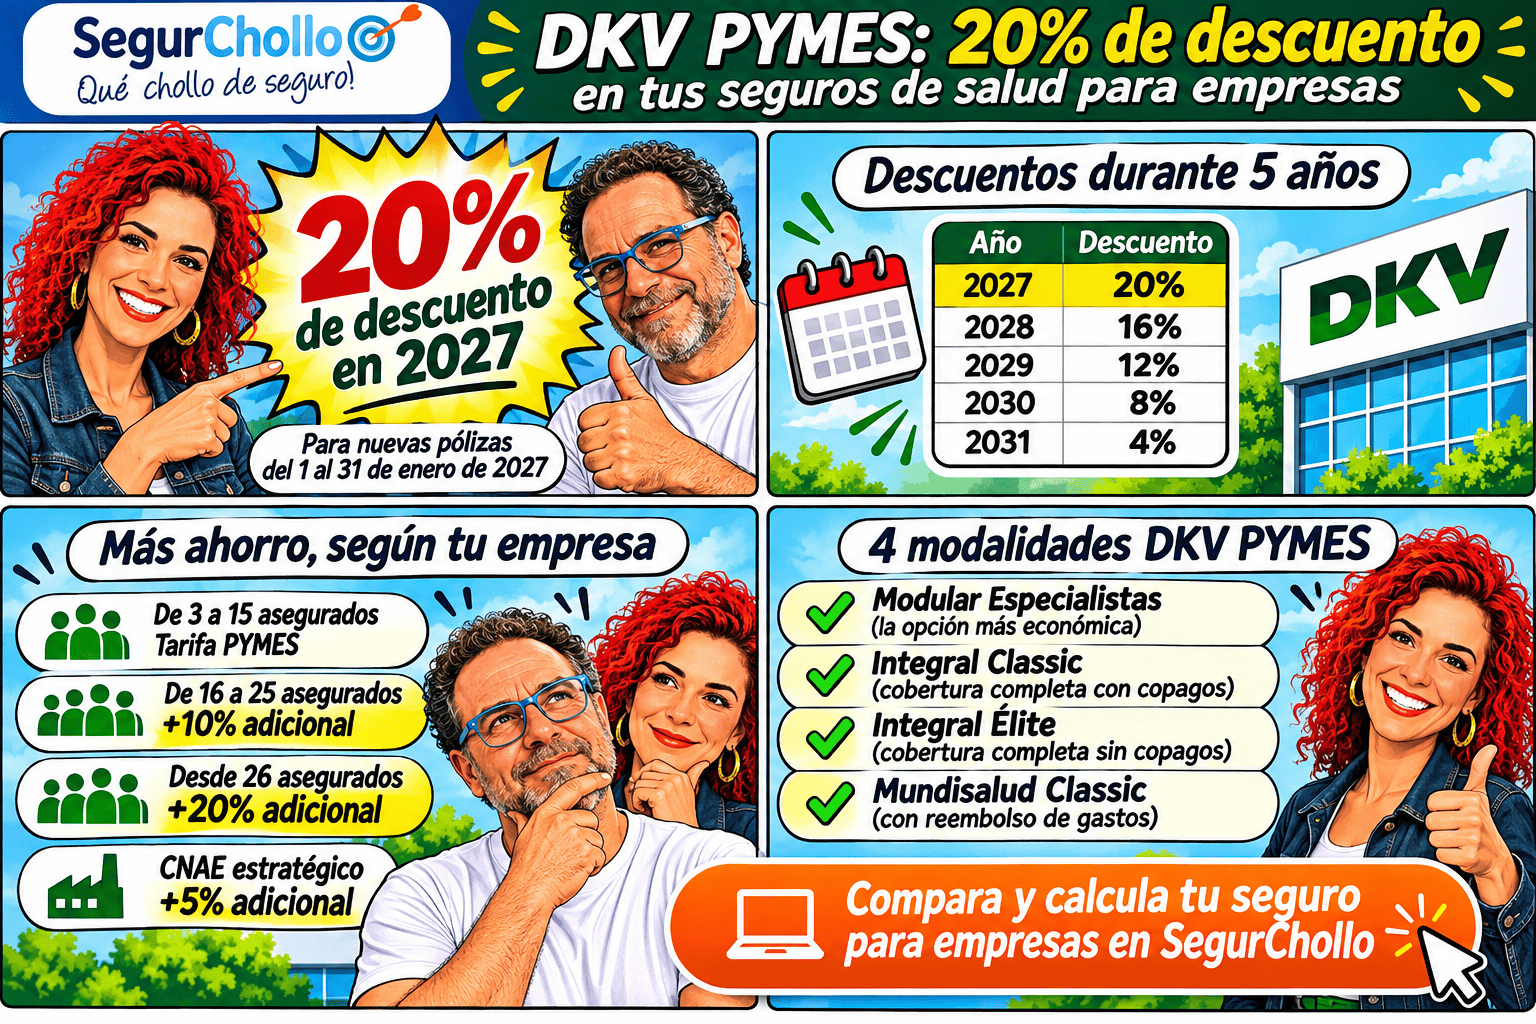
DKV lanza una campaña para empresas con un 20 % de descuento durante 2027 en varios de sus seguros médicos para PYMES.
La promoción se aplica a nuevas pólizas con fecha de efecto comprendida entre el 1 y el 31 de enero de 2027 y mantiene descuentos decrecientes hasta 2031.
Pero el 20 % de campaña no es el único ahorro posible. DKV también contempla bonificaciones según el número de asegurados y, en determinados casos, un descuento adicional por CNAE estratégico.
Por eso, el precio final puede variar significativamente de una empresa a otra, incluso cuando se contrata la misma modalidad.
En SegurChollo puedes utilizar nuestro comparador de seguros médicos colectivos para empresas y estudiar distintas opciones según el número de asegurados, las edades y el tipo de cobertura que necesita tu plantilla.
Respuestas rápidas sobre la promoción DKV PYMES 2027
¿Qué descuento ofrece DKV a las empresas en enero de 2027?
Las nuevas pólizas DKV PYMES con fecha de efecto entre el 1 y el 31 de enero de 2027 tienen un 20 % de descuento durante 2027.
La campaña continúa con porcentajes decrecientes hasta 2031.
Desliza la tabla hacia la derecha si la ves desde móvil.
| Año | Descuento de campaña |
|---|---|
| 2027 | 20 % |
| 2028 | 16 % |
| 2029 | 12 % |
| 2030 | 8 % |
| 2031 | 4 % |
La prima puede actualizarse en cada renovación anual. Por tanto, estos porcentajes no significan que la cuota se mantenga fija durante cinco años.
¿Se puede combinar con otros descuentos de DKV?
Sí. La promoción contempla bonificaciones adicionales según el número de asegurados y, para determinadas actividades, un descuento del 5 % por CNAE estratégico.
Los descuentos se aplican sucesivamente sobre la tarifa correspondiente, por lo que no deben sumarse directamente los porcentajes.
¿Cuántos asegurados necesita una empresa?
La gama DKV PYMES está dirigida a pequeñas empresas y colectivos desde 3 asegurados, sujetos a las condiciones de contratación.
¿Qué seguros entran en la promoción?
Las cuatro modalidades son DKV PYMES Modular Especialistas, DKV PYMES Integral Classic, DKV PYMES Integral Élite y DKV PYMES Mundisalud Classic.
¿Puede contratar un autónomo?
Puede ser adecuado para autónomos con empleados o colectivos que cumplan el número mínimo de asegurados. No debe confundirse con un seguro médico individual para un autónomo que quiera asegurarse únicamente a sí mismo.
Cómo funcionan los descuentos de DKV para PYMES
Una de las principales ventajas de esta campaña es que el descuento promocional puede combinarse con otras bonificaciones que dependen de las características de la empresa.
Bonificación por número de asegurados
DKV establece diferentes tramos según el tamaño del colectivo:
| Número de asegurados | Bonificación |
|---|---|
| De 3 a 15 | Tarifa PYMES correspondiente. |
| De 16 a 25 | 10 % por número de asegurados. |
| Desde 26 | 20 % por número de asegurados. |
Descuento adicional por CNAE estratégico
Determinadas actividades empresariales seleccionadas por DKV pueden beneficiarse de un 5 % adicional sobre la prima actuarial.
Para conocer si corresponde, es necesario revisar el CNAE concreto de la empresa.
Descuento promocional de enero de 2027
Una vez aplicadas las bonificaciones que correspondan, la campaña establece un 20 % de descuento sobre la tarifa resultante para 2027.
Importante: los descuentos se aplican de forma sucesiva. No significa que una empresa con una bonificación del 20 % por asegurados, otro 5 % por CNAE y el 20 % promocional obtenga automáticamente un 45 % de descuento directo sobre una misma base.
Por eso, para conocer el precio definitivo hay que calcularlo según la edad, el número de asegurados, la provincia y la actividad de la empresa.
Qué seguros médicos DKV PYMES participan en la promoción
La campaña incluye cuatro modalidades de seguro médico para empresas.
No ofrecen exactamente las mismas coberturas. La principal diferencia está en si incluyen hospitalización, si tienen copagos o si permiten acudir a médicos fuera del cuadro médico.
| Modalidad | Características principales | Perfil de empresa |
|---|---|---|
| DKV Modular Especialistas | Acceso a especialistas, pruebas y servicios médicos, sin plantearse como una póliza hospitalaria completa. | Empresas que priorizan una cuota reducida. |
| DKV Integral Classic | Cobertura médica completa con copagos. | Empresas que buscan cobertura completa controlando la prima. |
| DKV Integral Élite | Cobertura médica completa sin copagos por actos cubiertos. | Empresas que prefieren ofrecer una cuota sin pagos adicionales por uso cubierto. |
| DKV Mundisalud Classic | Modalidad con reembolso de determinados gastos fuera del cuadro médico. | Empresas que buscan mayor libertad de elección médica. |
DKV PYMES Modular Especialistas
Es la opción más económica de las cuatro modalidades incluidas en la promoción.
Está orientada a empresas que quieren ofrecer acceso a especialistas, pruebas diagnósticas y determinados servicios médicos privados con una cuota reducida.
Entre las prestaciones previstas, sujetas a las condiciones del producto, se encuentran:
- Especialidades médicas.
- Pruebas diagnósticas.
- Programas preventivos.
- Servicios médicos digitales.
- Segunda opinión médica.
- Cobertura dental.
- Asistencia durante viajes.
Puede ser interesante cuando la empresa quiere incorporar un beneficio sanitario, pero no necesita una póliza con hospitalización completa.
DKV PYMES Integral Classic
DKV Integral Classic es una modalidad de asistencia sanitaria completa con copagos.
Incluye servicios como medicina general, pediatría, especialistas, urgencias, pruebas diagnósticas, hospitalización, intervenciones quirúrgicas y tratamientos contemplados en las condiciones del seguro.
La principal diferencia frente a Integral Élite es que en Classic el asegurado paga copagos cuando utiliza determinados servicios médicos.
Esto permite ofrecer una prima mensual inferior a cambio de esos pagos por utilización.
Puede ser una alternativa para empresas que buscan cobertura hospitalaria completa pero quieren controlar el presupuesto mensual.
DKV PYMES Integral Élite
DKV Integral Élite es un seguro médico de cuadro médico completo y sin copagos.
Permite utilizar las prestaciones cubiertas sin abonar una cantidad adicional por cada consulta o prueba.
Entre sus prestaciones se encuentran medicina primaria, pediatría, especialistas, urgencias, diagnóstico, hospitalización, cirugía, rehabilitación, fisioterapia, psicoterapia, servicios digitales, dental y asistencia en viaje, siempre con los límites y condiciones correspondientes.
Para muchas empresas puede ser una opción sencilla de ofrecer como beneficio social, ya que el empleado no tiene que preocuparse por pagar copagos por los actos cubiertos.
DKV PYMES Mundisalud Classic
DKV Mundisalud Classic es la modalidad de reembolso incluida en la campaña.
Además de permitir utilizar el cuadro médico concertado, contempla acudir a determinados médicos y centros fuera de la red y solicitar posteriormente el reembolso de parte de los gastos, sujeto a los porcentajes y límites contratados.
Puede interesar a directivos, profesionales que viajan con frecuencia, empleados que buscan mayor libertad de elección o empresas que quieren ofrecer una cobertura diferenciada.
Es la opción de precio más elevado entre las cuatro tarifas analizadas, pero también la que ofrece mayor flexibilidad para elegir profesionales fuera del cuadro médico.
¿Cuánto cuestan los seguros de salud DKV PYMES en 2027?
DKV ha facilitado las tarifas de enero de 2027 con el 20 % de descuento promocional ya aplicado.
El precio mensual depende de la edad, la modalidad, el número de asegurados, la zona geográfica y la posible aplicación de otras bonificaciones.
Para empezar, estas son las tarifas para empresas de 3 a 15 asegurados, en el resto de España, excluyendo Barcelona e Islas Baleares.
Precios mensuales DKV PYMES para empresas de 3 a 15 asegurados
Desliza la tabla hacia la derecha si la ves desde móvil.
| Edad | DKV Especialistas | DKV Integral Classic | DKV Integral Élite | DKV Mundisalud Classic |
|---|---|---|---|---|
| 0-19 años | 25,77 € | 44,39 € | 49,32 € | 68,48 € |
| 20-49 años | 31,53 € | 54,31 € | 60,35 € | 98,65 € |
| 50-54 años | 37,59 € | 64,76 € | 71,95 € | 118,38 € |
| 55-59 años | 45,17 € | 77,81 € | 86,46 € | 147,39 € |
| Más de 59 años | 71,56 € | 123,26 € | 136,95 € | 208,03 € |
Estas tarifas corresponden a la campaña de enero de 2027 y ya incluyen el descuento promocional del 20 %. No hay que volver a restarlo.
Los precios son mensuales por asegurado y sirven como referencia para los perfiles y condiciones indicados.
Para conocer cuánto pagaría una empresa concreta, hay que tener en cuenta la composición del colectivo, las edades de las personas aseguradas y las bonificaciones adicionales que correspondan.
Cuantos más asegurados tiene la empresa, menor puede ser el precio de DKV
DKV aplica tarifas distintas según el tamaño del colectivo.
Por ejemplo, para una persona de entre 20 y 49 años asegurada en DKV Integral Élite, fuera de Barcelona y Baleares, la diferencia de precios es la siguiente:
| Número de asegurados | Precio mensual con campaña |
|---|---|
| 3-15 asegurados | 60,35 € |
| 16-25 asegurados | 54,32 € |
| Desde 26 asegurados | 48,28 € |
Una empresa con al menos 26 asegurados pagaría, en este ejemplo, 12,07 € menos por persona y mes que una empresa del tramo de 3 a 15.
Por eso, cuando se compara un seguro médico colectivo no conviene fijarse únicamente en el precio de un asegurado.
El tamaño de la plantilla incluida en la póliza puede modificar considerablemente la tarifa.
¿Cuánto se ahorra una empresa con un CNAE estratégico?
Determinadas actividades económicas seleccionadas por DKV pueden beneficiarse de un 5 % adicional por CNAE estratégico.
Esta bonificación es compatible con el descuento de campaña y con las tarifas bonificadas por número de asegurados.
Siguiendo el ejemplo anterior de una persona de 20 a 49 años con DKV Integral Élite, los precios quedarían así:
| Número de asegurados | Con campaña | Con campaña + CNAE estratégico |
|---|---|---|
| 3-15 | 60,35 € | 57,33 € |
| 16-25 | 54,32 € | 51,60 € |
| Desde 26 | 48,28 € | 45,87 € |
Este ejemplo muestra cómo un CNAE estratégico puede reducir la cuota mensual sobre el precio que ya incluye el descuento promocional.
No todas las empresas cumplen los requisitos, por lo que debe comprobarse el CNAE antes de calcular el precio definitivo.
Precios de DKV PYMES en Barcelona y Baleares
DKV establece tarifas específicas para Barcelona e Islas Baleares.
Por ejemplo, para asegurados de entre 20 y 49 años y colectivos de 3 a 15 personas, los precios mensuales de campaña son:
| Producto | Resto de España | Barcelona y Baleares |
|---|---|---|
| DKV Especialistas | 31,53 € | 33,11 € |
| DKV Integral Classic | 54,31 € | 57,04 € |
| DKV Integral Élite | 60,35 € | 63,37 € |
| DKV Mundisalud Classic | 98,65 € | 103,58 € |
Por tanto, no existe un único precio de DKV PYMES válido para cualquier empresa.
La ubicación puede cambiar la tarifa, además de la edad y el número de asegurados.
Ejemplo de precios: una empresa con 20 asegurados
Imaginemos una PYME situada fuera de Barcelona y Baleares con 20 asegurados de entre 20 y 49 años.
Entraría en el tramo de 16 a 25 asegurados, con la bonificación correspondiente.
Con la promoción de enero de 2027, los precios mensuales por asegurado serían los siguientes:
| Modalidad | Precio con campaña | Si tiene CNAE estratégico |
|---|---|---|
| DKV Especialistas | 28,38 € | 26,96 € |
| DKV Integral Classic | 48,88 € | 46,44 € |
| DKV Integral Élite | 54,32 € | 51,60 € |
| DKV Mundisalud Classic | 88,79 € | 84,35 € |
Estos importes muestran que una misma modalidad puede tener diferentes precios según las bonificaciones que correspondan.
También permiten comparar el coste de ofrecer una cobertura de especialistas, un seguro médico completo con copagos, uno sin copagos o una modalidad de reembolso.
La tarifa debe multiplicarse por el número de asegurados de cada tramo de edad para estimar el gasto total del colectivo.
Los precios son ejemplos para una plantilla con características concretas. La propuesta definitiva debe calcularse con las edades reales, la ubicación y el CNAE de la empresa.
¿Qué ventajas puede tener un seguro médico para una PYME?
El interés de contratar un seguro de salud colectivo no se limita al descuento económico.
También puede incorporarse a la política de beneficios sociales de una empresa y mejorar las condiciones ofrecidas a sus trabajadores.
Mejorar la propuesta laboral de la empresa
Un seguro médico privado puede formar parte del paquete retributivo de los empleados.
Para una pequeña empresa que compite por profesionales con compañías de mayor tamaño, puede ser una manera de ofrecer un beneficio adicional sin limitarse exclusivamente a aumentar el salario.
La posibilidad de incorporar a familiares puede aumentar también el valor percibido por el trabajador.
Facilitar el acceso a médicos y pruebas diagnósticas
Dependiendo de la modalidad, los asegurados pueden acceder a medicina primaria, especialistas, pruebas diagnósticas, urgencias, hospitalización, cirugía, rehabilitación y otros servicios médicos privados.
Esto puede aportar mayor flexibilidad para organizar las consultas y el seguimiento sanitario.
Telemedicina y servicios digitales
Los seguros DKV PYMES pueden incorporar, según el producto, servicios de salud digital como videoconsultas, chat médico, consultas con profesionales, receta electrónica y seguimiento de determinados parámetros de salud.
Estos servicios pueden facilitar determinadas gestiones sin necesidad de desplazarse.
Más flexibilidad para organizar consultas
Un seguro médico privado no elimina el absentismo laboral.
Sin embargo, la disponibilidad de determinados servicios médicos y de telemedicina puede ayudar a organizar consultas de forma más flexible y reducir algunos desplazamientos.
Diferentes fórmulas de financiación
La empresa puede organizar el seguro de distintas maneras:
- Asumir el 100 % del coste del seguro.
- Financiar una parte de la prima.
- Integrar el seguro dentro de un programa de retribución flexible.
Estas posibilidades permiten ajustar el beneficio al presupuesto y a la política retributiva de cada empresa.
Servicios complementarios para empleados
Según la modalidad contratada, los seguros DKV PYMES pueden incorporar servicios preventivos, segunda opinión médica, asistencia en viaje, cobertura dental y programas de salud y bienestar.
Conviene comprobar cuáles están incluidos en cada producto y sus condiciones de utilización.
Ventajas fiscales del seguro médico de empresa
Los seguros médicos colectivos también pueden tener ventajas fiscales cuando se cumplen los requisitos establecidos por la normativa.
Las primas satisfechas por la empresa para cubrir al trabajador pueden disfrutar de exención en el IRPF dentro de determinados límites legales por persona asegurada.
En las condiciones previstas legalmente, esta exención puede extenderse también a la cobertura del cónyuge y los descendientes.
Por su parte, para la empresa las primas pueden recibir el tratamiento fiscal correspondiente como gasto cuando se cumplen los requisitos aplicables.
La fiscalidad depende de cómo se financia el seguro, quién es el tomador y qué personas están incluidas en la póliza.
Antes de implantar un seguro médico como retribución flexible o beneficio social, conviene revisar el tratamiento fiscal concreto con la asesoría de la empresa.
¿Cuánto cuesta ahora un seguro de salud de DKV?
El precio de un seguro médico de DKV depende de la edad, la ciudad y la modalidad elegida.
Para que los precios de este artículo no se queden desactualizados, utilizamos las tarifas que devuelve diariamente nuestro comparador.
| Producto | Edad | Madrid 28001 | Barcelona 08001 | Valencia 46001 |
|---|---|---|---|---|
| Integral Complet | 5 años | 20,85 € | 23,43 € | 20,85 € |
| Integral Complet | 30 años | 30,75 € | 35,34 € | 30,75 € |
| Integral Complet | 40 años | 38,00 € | 44,07 € | 38,00 € |
| Integral Plus | 5 años | 31,27 € | 35,14 € | 31,27 € |
| Integral Plus | 30 años | 46,12 € | 53,01 € | 46,12 € |
| Integral Plus | 40 años | 57,00 € | 66,11 € | 57,00 € |
| Integral Élite | 5 años | 45,86 € | 51,54 € | 49,39 € |
| Integral Élite | 30 años | 67,64 € | 77,75 € | 72,85 € |
| Integral Élite | 40 años | 83,60 € | 96,96 € | 90,03 € |
| MundiClassic | 5 años | 113,58 € | 90,07 € | 77,56 € |
| MundiClassic | 30 años | 147,61 € | 121,89 € | 102,20 € |
| MundiClassic | 40 años | 194,07 € | 146,58 € | 121,31 € |
(precios de seguros de salud actualizados el 18-11-2026)
Precios calculados automáticamente por el comparador de SegurChollo. La fecha de efecto utilizada en la tarificación es 01/01/2027 y los precios están actualizados a 18/11/2026.
Si existe una promoción vigente de DKV, esta se aplica según las condiciones concretas de la campaña, por lo que no debe confundirse el precio mensual mostrado con el ahorro final que pueda conseguirse mediante descuentos o promociones.
¿Qué DKV PYMES elegir para tu empresa?
No existe una única modalidad que resulte adecuada para todas las empresas.
La elección depende del presupuesto, el número de empleados, la cobertura deseada y la importancia que se conceda a los copagos o a la libertad de elección médica.
DKV Modular Especialistas: para priorizar el precio
Puede encajar cuando el objetivo es ofrecer acceso a especialistas y determinadas pruebas médicas manteniendo una prima reducida.
DKV Integral Classic: cobertura completa con copagos
Puede interesar a una empresa que busca un seguro médico completo, con hospitalización, pero quiere reducir el coste mensual aceptando copagos en determinados servicios.
DKV Integral Élite: cobertura completa sin copagos
Puede encajar cuando se prefiere ofrecer una póliza completa sin que los empleados tengan que pagar copagos por cada utilización de las prestaciones cubiertas.
DKV Mundisalud Classic: mayor libertad de elección
Puede resultar interesante para empresas que buscan una modalidad de reembolso y la posibilidad de que sus empleados acudan a determinados médicos fuera del cuadro médico concertado.
Para decidir, es importante comparar no solo el precio mensual, sino también las coberturas, los copagos, los límites de reembolso y el coste total para la empresa.
Condiciones importantes de la campaña DKV PYMES 2027
Antes de solicitar la contratación, conviene conocer las principales condiciones comerciales.
- La campaña se aplica a nueva producción DKV PYMES.
- La fecha de efecto de la póliza debe estar comprendida entre el 1 y el 31 de enero de 2027, ambos incluidos.
- Participan DKV PYMES Modular Especialistas, Integral Classic, Integral Élite y Mundisalud Classic.
- La contratación está sujeta a las condiciones de aceptación de cada producto.
- El descuento de campaña es del 20 % en 2027 y se reduce progresivamente hasta 2031.
- Los suplementos realizados en las pólizas de esta campaña hasta 2031 mantienen los descuentos correspondientes.
- La prima puede actualizarse en las renovaciones anuales.
- La campaña es compatible con la bonificación por CNAE estratégico cuando corresponda.
- También puede combinarse con las tarifas bonificadas por número de asegurados.
- En determinados cambios de póliza por mejora de producto, la nueva prima promocional no puede ser inferior a la prima que ya pagaba el cliente.
Las condiciones finales de cada contratación deben comprobarse en la documentación comercial y contractual vigente de DKV.
¿Merece la pena contratar DKV PYMES con esta promoción?
La campaña de enero de 2027 puede resultar interesante porque el ahorro no depende exclusivamente del 20 % promocional.
El número de asegurados, las edades, la ubicación de la empresa y su actividad económica también pueden influir en el precio final.
Además, DKV ofrece modalidades con distintos niveles de cobertura, desde acceso a especialistas hasta seguros completos con copagos, sin copagos y de reembolso.
Antes de contratar, conviene calcular el coste total y comprobar que el producto elegido responde a las necesidades reales del colectivo.
En SegurChollo puedes utilizar nuestro comparador de seguros de salud colectivos para empresas y solicitar una propuesta adaptada a las características de tu plantilla.
Preguntas frecuentes sobre DKV PYMES
¿Hasta cuándo está disponible la promoción DKV PYMES?
La promoción se aplica a nuevas pólizas con fecha de efecto comprendida entre el 1 y el 31 de enero de 2027.
¿El descuento del 20 % dura solo durante 2027?
El descuento es del 20 % en 2027 y continúa con porcentajes decrecientes: 16 % en 2028, 12 % en 2029, 8 % en 2030 y 4 % en 2031. Las primas pueden actualizarse en las renovaciones.
¿Cuantos más empleados asegure la empresa, más barato resulta?
DKV contempla bonificaciones por tamaño del colectivo. Los grupos de 16 a 25 asegurados y los de 26 o más tienen tarifas inferiores, para un mismo perfil, a las del tramo de 3 a 15 asegurados.
¿Qué es el descuento por CNAE estratégico?
Determinadas actividades seleccionadas por DKV pueden beneficiarse de un 5 % adicional sobre la prima actuarial. Es necesario comprobar si el CNAE de la empresa se encuentra entre los admitidos.
¿DKV Integral Classic tiene copagos?
Sí. Es la modalidad de asistencia sanitaria completa con copagos incluida en la promoción DKV PYMES.
¿DKV Integral Élite tiene copagos?
No. Es la modalidad completa sin copagos por las prestaciones médicas cubiertas.
¿Qué diferencia tiene DKV Mundisalud Classic?
Es una modalidad de reembolso que permite, dentro de las condiciones contratadas, acudir a determinados médicos y centros fuera del cuadro médico y solicitar después la devolución de parte de los gastos.
¿Puede contratar DKV PYMES un autónomo?
Puede resultar adecuado para autónomos con empleados o colectivos que alcancen el número mínimo de asegurados. No es una promoción de seguros individuales para autónomos que quieran asegurarse únicamente a sí mismos.
¿Pueden asegurarse los familiares de los empleados?
Dependiendo de las condiciones de contratación del colectivo, puede ser posible incorporar familiares de los trabajadores.
¿Los precios de las tablas ya incluyen el 20 % de descuento?
Sí. Los precios de campaña facilitados para 2027 ya incorporan el 20 % promocional. No debe aplicarse de nuevo sobre esos importes.
¿Dónde puedo calcular un seguro médico para mi empresa?
En el comparador de seguros de salud colectivos para empresas de SegurChollo, donde se tienen en cuenta las características de la plantilla para estudiar las opciones disponibles.
Información comercial de referencia: precios y condiciones correspondientes a la campaña DKV PYMES con fecha de efecto durante enero de 2027. Las tarifas mostradas incluyen el descuento promocional del 20 % y corresponden a los perfiles, edades, zonas y tamaños de colectivo indicados.
La prima definitiva puede variar según la composición del colectivo, la localización, el CNAE y las condiciones de suscripción. Las coberturas, descuentos, renovaciones y condiciones contractuales deben confirmarse con DKV antes de contratar. Las ventajas fiscales dependen de la normativa aplicable y de la situación de cada empresa.