

Cuando una persona compara un seguro médico privado, una de las dudas más habituales es si elegir un seguro sin copagos o un seguro con copagos.
La diferencia parece sencilla, pero puede cambiar mucho el precio final del seguro.
Entre ambas opciones están los seguros con copagos limitados: una modalidad que permite pagar una cuota mensual más baja que la de muchos seguros sin copagos, pero con un tope anual máximo de copagos.
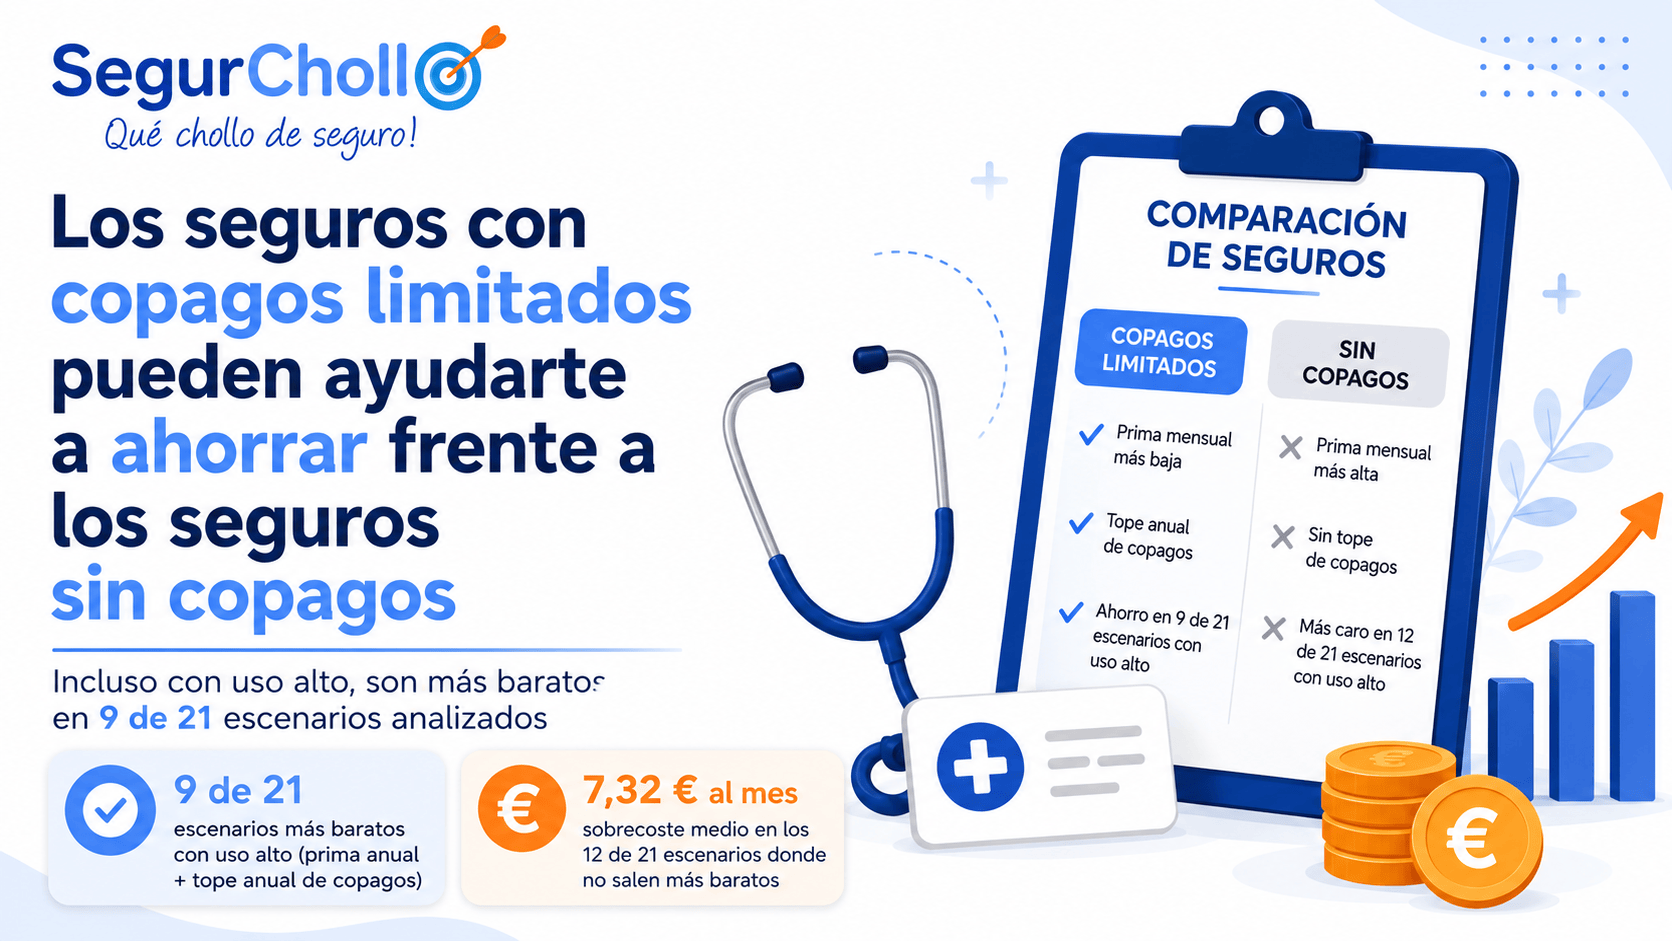
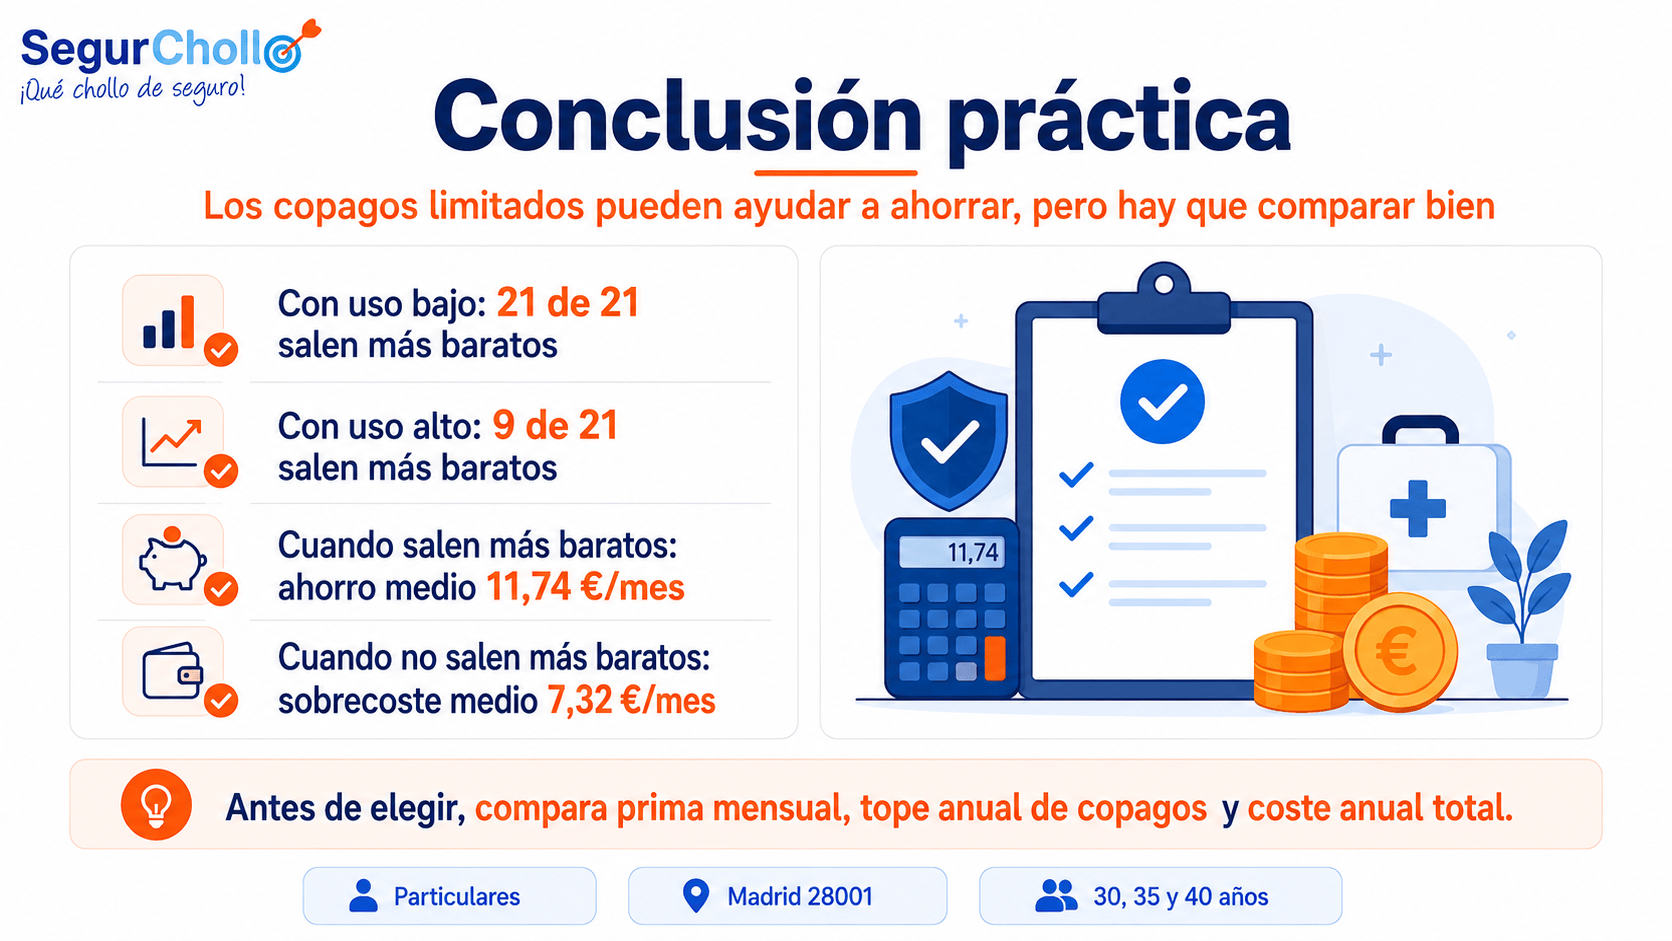
Según el estudio anual de SegurChollo 2026 sobre precios de seguros de vida y salud en España, en el análisis de particulares los seguros con copagos limitados salen más baratos que los seguros sin copagos en 9 de 21 escenarios incluso suponiendo un uso alto.
La conclusión es clara: los copagos limitados pueden ser una solución para ahorrar, pero hay que comparar bien cada caso.
Respuestas rápidas
¿Qué son los copagos limitados en un seguro de salud?
Son seguros médicos en los que pagas una cuota mensual y puedes pagar copagos por usar determinados servicios, pero con un tope anual máximo. Ese límite permite saber hasta dónde podría llegar el gasto adicional por copagos.
¿En qué se diferencian de un seguro sin copagos?
En un seguro sin copagos pagas una prima mensual más alta, pero normalmente no pagas por cada uso incluido. En un seguro con copagos limitados, la prima suele ser más baja, pero puedes pagar por uso hasta un máximo anual.
¿Los seguros con copagos limitados pueden ahorrar dinero?
Sí, pueden ahorrar dinero en determinados casos. En el análisis de particulares de SegurChollo, salen más baratos que los seguros sin copagos en 21 de 21 escenarios con uso bajo y en 9 de 21 escenarios incluso suponiendo uso alto.
¿Qué ahorro medio aparece cuando sí salen más baratos con uso alto?
En los 9 escenarios en los que los copagos limitados salen más baratos incluso con uso alto, el ahorro medio frente al seguro sin copagos es de 140,91 euros al año.
¿Qué pasa cuando no salen más baratos con uso alto?
En los 12 escenarios en los que los copagos limitados no resultan más económicos con uso alto, el sobrecoste medio frente al seguro sin copagos es de 87,80 euros al año, unos 7,32 euros al mes.
¿Quiere decir esto que siempre conviene contratar copagos limitados?
No. Quiere decir que pueden ser una opción muy competitiva, pero no siempre serán la mejor. La decisión depende de la prima mensual, del tope anual de copagos, del uso previsto y del precio de la alternativa sin copagos.
Qué diferencia hay entre un seguro sin copagos, con copagos y con copagos limitados
En un seguro sin copagos, el cliente paga una cuota mensual más alta, pero normalmente no paga una cantidad adicional cada vez que utiliza los servicios incluidos en la póliza.
En un seguro con copagos, la cuota mensual suele ser más baja, pero el cliente puede pagar pequeñas cantidades cuando va a una consulta, se hace una prueba o utiliza determinados servicios médicos.
Entre ambas opciones están los seguros con copagos limitados.
Esta modalidad permite pagar una cuota mensual más baja que la de muchos seguros sin copagos, pero con una diferencia importante frente a otros seguros con copagos: existe un tope anual máximo de copagos.
Es decir, aunque el asegurado use bastante el seguro, el gasto adicional por copagos tiene un límite anual previsto en la póliza.
Por eso, los copagos limitados pueden ser una opción interesante para quienes quieren ahorrar en la cuota mensual, pero no quieren dejar el gasto por uso completamente abierto.
Qué ha analizado SegurChollo
Este bloque del estudio se centra solo en particulares.
La comparación se ha hecho sobre el código postal 28001, Madrid, con tres perfiles de edad: 30, 35 y 40 años.
Desliza la tabla hacia la derecha si la ves desde móvil.
| Edad | Código postal | Escenarios analizados |
|---|---|---|
| 30 años | 28001 · Madrid | 7 |
| 35 años | 28001 · Madrid | 7 |
| 40 años | 28001 · Madrid | 7 |
| Total particulares | — | 21 |
En cada escenario se compara una opción de seguro de salud con copagos limitados frente a una alternativa sin copagos.
El objetivo no era saber solo qué seguro tenía la cuota mensual más baja. El objetivo era responder a una pregunta más práctica:
Si una persona elige un seguro con copagos limitados, ¿puede seguir pagando menos al año que con un seguro sin copagos incluso si usa bastante el seguro médico?
Cómo se ha calculado si el seguro con copagos limitados sale más barato
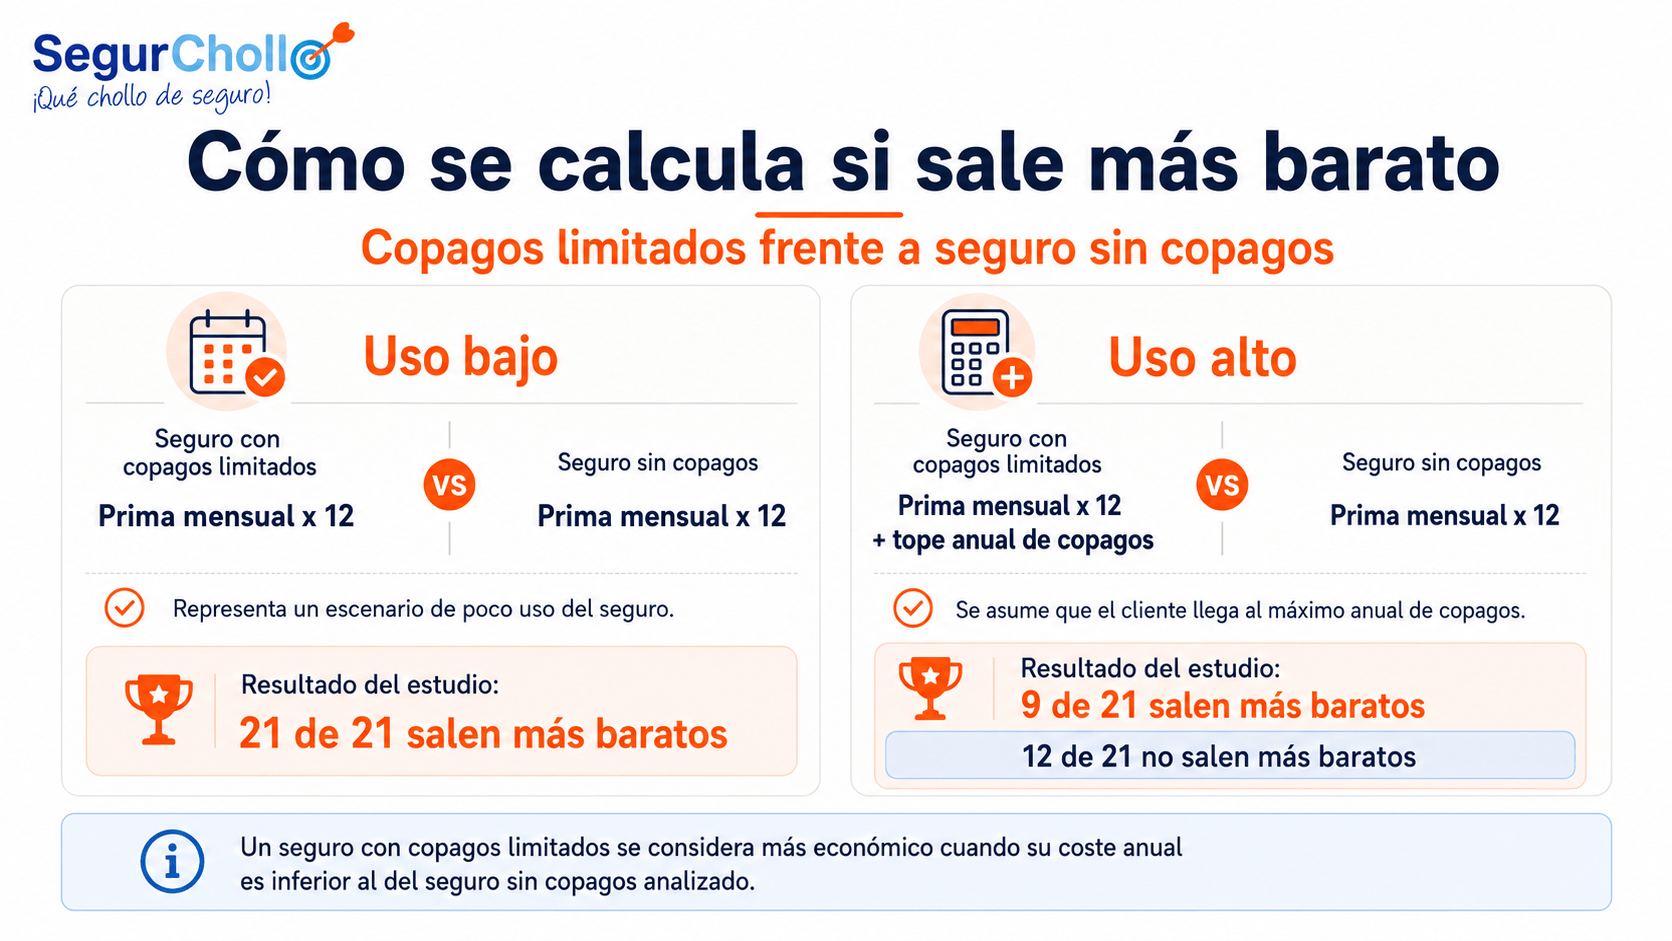
Para entender bien el resultado, hay que distinguir dos formas de comparar: uso bajo y uso alto.
Escenario de uso bajo
En el escenario de uso bajo, se compara el coste anual de la prima del seguro con copagos limitados frente al coste anual del seguro sin copagos.
Seguro con copagos limitados: prima mensual × 12
frente a
seguro sin copagos: prima mensual × 12
Este escenario representa una situación en la que el cliente usa poco el seguro o no llega a generar un gasto relevante por copagos.
En este caso, el resultado es muy claro: en el análisis de particulares, los seguros con copagos limitados salen más baratos que los seguros sin copagos en 21 de 21 escenarios.
Escenario de uso alto
En el escenario de uso alto, el cálculo es más exigente.
Aquí no basta con mirar que la cuota mensual sea más baja. Se calcula el coste anual del seguro con copagos limitados sumando:
Prima mensual × 12 meses + tope anual de copagos
Ese resultado se compara con el coste anual del seguro sin copagos.
Dicho de otra forma: se hace la prueba suponiendo que el asegurado utiliza bastante el seguro y llega al máximo anual de copagos previsto en la póliza.
Resultado general: 9 de 21 salen más baratos incluso con uso alto
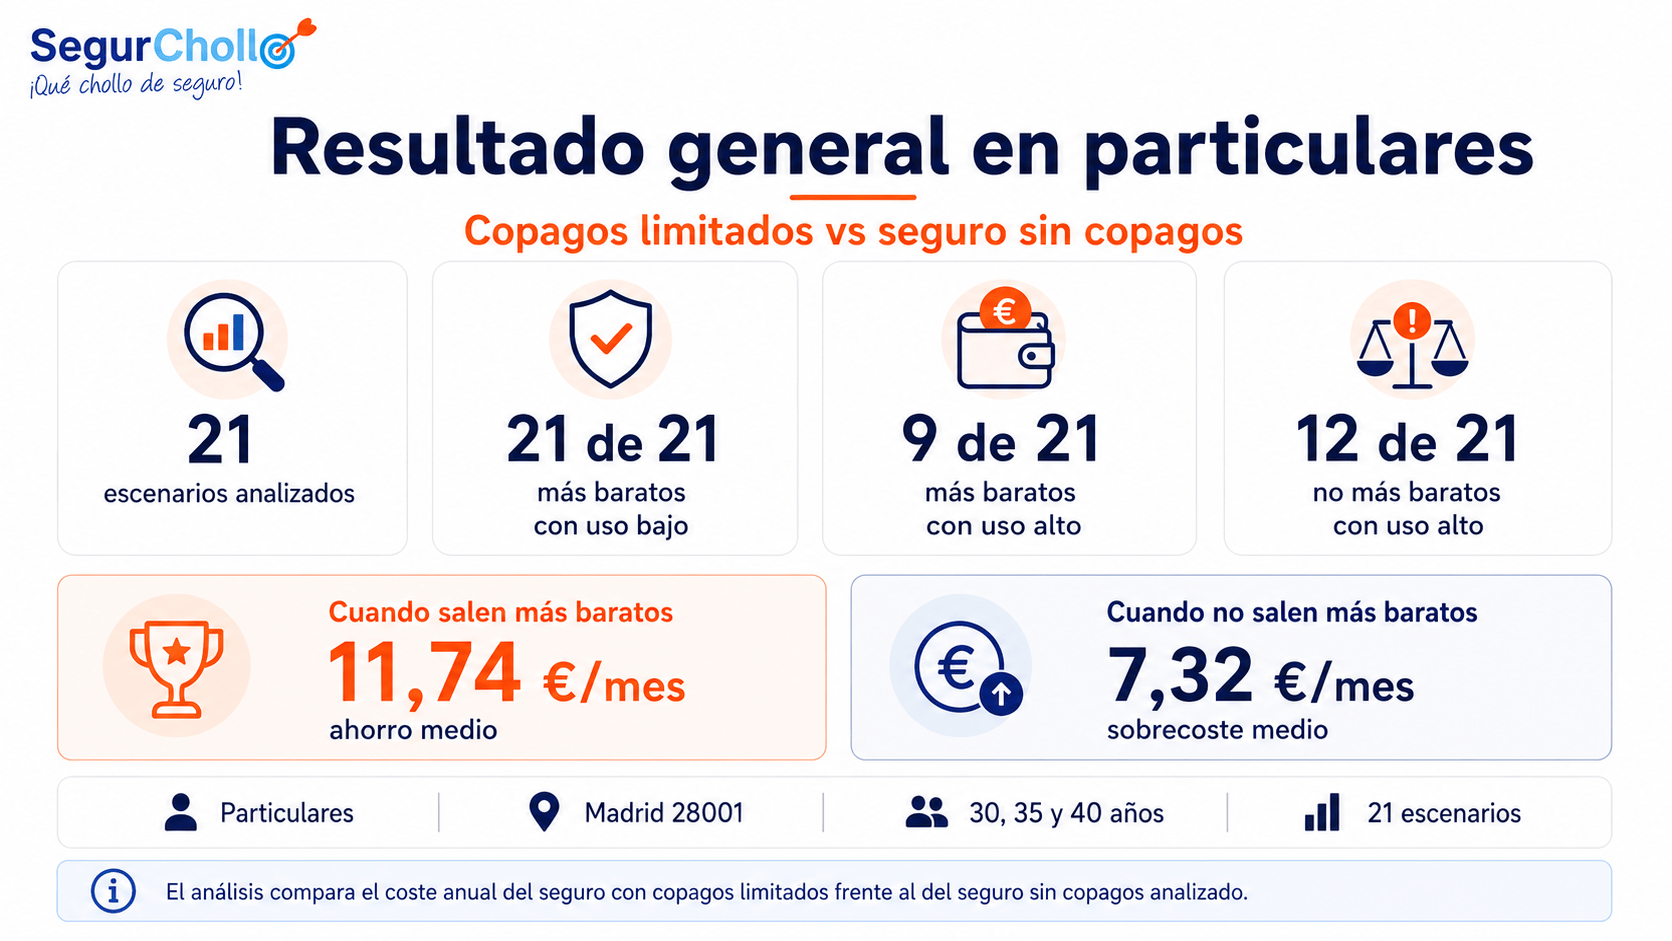
La foto general del análisis de particulares es esta:
Desliza la tabla hacia la derecha si la ves desde móvil.
| Escenario analizado | Resultado |
|---|---|
| Escenarios particulares analizados | 21 |
| Más baratos con uso bajo | 21 de 21 |
| Más baratos con uso alto | 9 de 21 |
| No más baratos con uso alto | 12 de 21 |
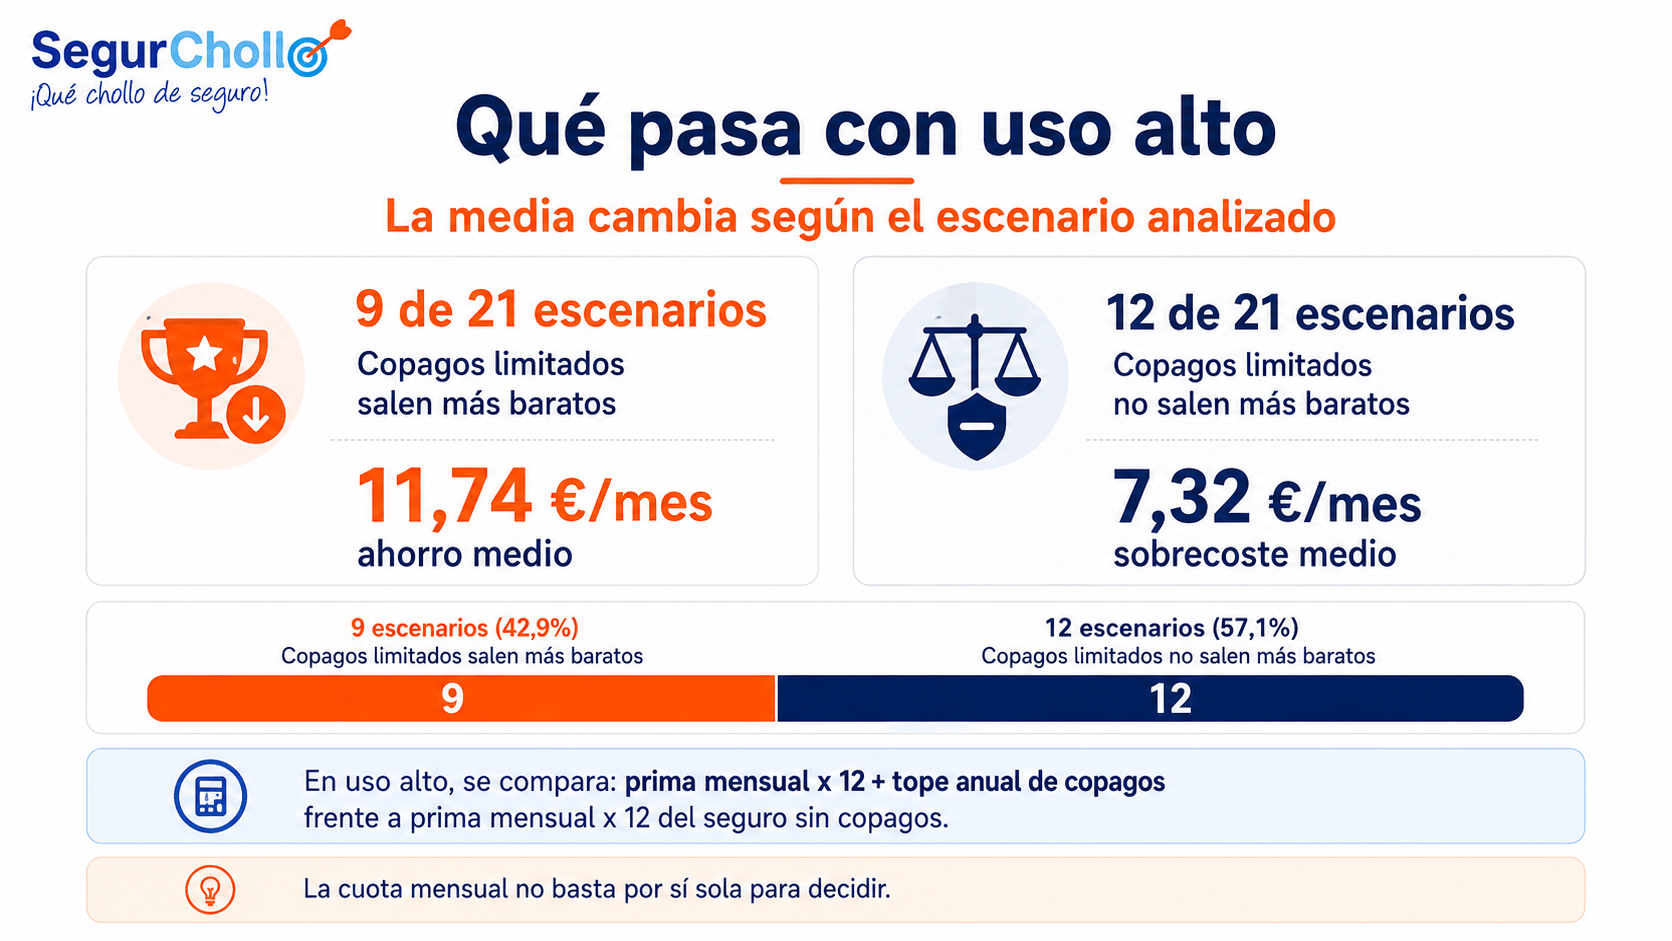
En el análisis de particulares, los seguros con copagos limitados salen más baratos que los seguros sin copagos en 9 de 21 escenarios incluso suponiendo un uso alto, es decir, sumando la prima anual y el tope anual de copagos.
Además, el análisis permite ver no solo cuántas veces sale más barata cada opción, sino también la diferencia media cuando se calcula ese escenario de uso alto.
Desliza la tabla hacia la derecha si la ves desde móvil.
| Resultado con uso alto | Casos | Media anual |
|---|---|---|
| Copagos limitados salen más baratos | 9 de 21 | 140,91 € de ahorro medio al año |
| Copagos limitados salen más caros | 12 de 21 | 87,80 € de sobrecoste medio al año |
La lectura es sencilla: con poco uso, los seguros con copagos limitados salen más baratos en todos los escenarios analizados. Pero cuando se calcula un uso alto, sumando el tope anual de copagos, la ventaja ya no es universal.
Esto no significa que los copagos limitados sean una mala opción. Al contrario: significa que pueden ser una buena solución para ahorrar, pero que no conviene elegirlos solo porque la cuota mensual sea más baja.
Qué ocurre cuando los copagos limitados no salen más baratos con uso alto
También es importante mirar el otro lado del dato.
En los 12 escenarios en los que los copagos limitados no resultan más económicos con uso alto, el sobrecoste medio frente al seguro sin copagos es de 87,80 euros al año, unos 7,32 euros al mes.
Este dato ayuda a interpretar mejor el resultado.
Cuando se alcanza el tope anual de copagos, la modalidad con copagos limitados deja de ser la opción más económica en 12 de los 21 escenarios analizados. Sin embargo, el sobrecoste medio no es muy elevado.
La decisión no debería basarse solo en una idea general como “con copagos se paga menos” o “sin copagos es más seguro”. La comparación debe hacerse mirando el coste máximo anual posible.
Una persona puede preferir pagar una cuota mensual más baja y asumir ese posible sobrecoste en caso de uso alto.
Otra puede preferir pagar más cada mes y tener una póliza sin copagos para olvidarse de pagos por uso.
Ambas decisiones pueden tener sentido. Lo importante es saber qué se está comparando.
Por qué los copagos limitados pueden ser una solución para ahorrar
Los copagos limitados pueden ayudar a ahorrar porque suelen partir de una prima mensual más baja que la de una póliza sin copagos.
Esto puede ser especialmente interesante para personas que quieren reducir el coste mensual del seguro médico, pero quieren mantener cierta previsibilidad sobre el gasto máximo por uso.
La palabra clave es “limitados”.
En un seguro con copagos limitados, el cliente sabe que los copagos tienen un máximo anual. Eso permite hacer una comparación más clara frente a una póliza sin copagos.
Por ejemplo, si la diferencia mensual entre una póliza con copagos limitados y una póliza sin copagos es alta, el ahorro acumulado durante el año puede ser suficiente para que la opción con copagos limitados siga saliendo más barata incluso sumando el tope anual de copagos.
En cambio, si la diferencia mensual entre ambas opciones es pequeña o el tope anual de copagos es alto, el seguro sin copagos puede acabar siendo más interesante para quien usa mucho la póliza.
La pregunta correcta es: ¿cuánto pago al año con copagos limitados si llego al máximo de copagos, y cuánto pagaría al año con un seguro sin copagos?
Para quien quiera profundizar en esta modalidad, SegurChollo cuenta con una página específica para comparar seguros médicos con copagos limitados.
Ejemplo sencillo de cómo debe compararse
Imaginemos dos opciones: un seguro con copagos limitados y un seguro sin copagos.
La opción con copagos limitados tiene una cuota mensual más baja, pero además hay que mirar el tope anual de copagos.
Desliza la tabla hacia la derecha si la ves desde móvil.
| Concepto | Qué hay que mirar |
|---|---|
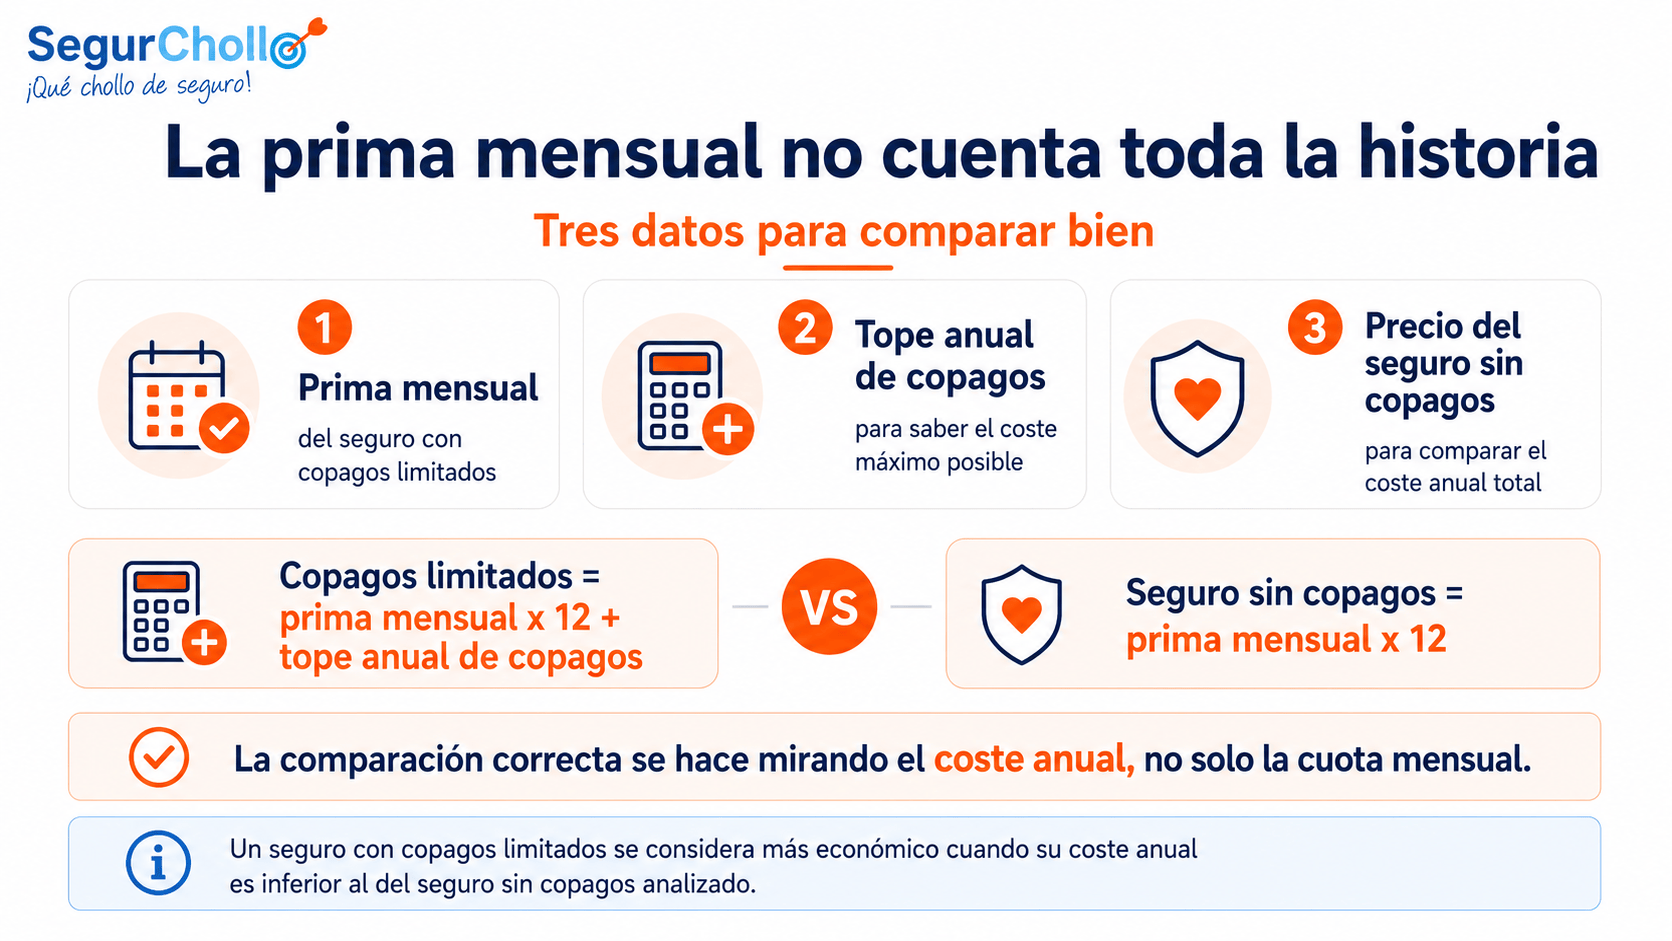
| Seguro con copagos limitados | Prima mensual × 12 + tope anual de copagos |
| Seguro sin copagos | Prima mensual × 12 |
| Resultado | Gana la opción que tenga menor coste anual |
Este ejemplo ayuda a entender por qué no basta con mirar la cuota mensual.
Un seguro con copagos limitados puede ser más barato al mes, pero solo sabremos si realmente ahorra cuando lo comparemos con el seguro sin copagos en coste anual.
Eso es precisamente lo que mide el estudio de SegurChollo.
La prima mensual no cuenta toda la historia
Uno de los errores más habituales al comparar seguros de salud es mirar únicamente la cuota mensual.
La cuota mensual importa, pero no es suficiente.
En un seguro con copagos limitados también hay que mirar el gasto máximo anual por copagos.
Y en un seguro sin copagos hay que valorar que la cuota mensual suele ser más alta, aunque ofrece más tranquilidad a quien prefiere no pagar por uso.
El seguro más barato al mes no siempre es el más barato si se usa mucho. Y el seguro sin copagos no siempre es la opción más económica, aunque resulte más cómodo para quien quiere pagar una cuota fija.
La mejor decisión depende del equilibrio entre precio mensual, uso previsto y tope anual.
Entonces, ¿son mejores los copagos limitados o los seguros sin copagos?
No hay una única respuesta.
Los seguros con copagos limitados pueden ser mejores para una persona que quiere pagar menos al mes y acepta pagar pequeñas cantidades por uso, siempre que exista un tope anual claro.
Los seguros sin copagos pueden encajar mejor con una persona que prefiere pagar una cuota fija más alta y olvidarse de pagos adicionales por consultas, pruebas o servicios incluidos.
El estudio de SegurChollo no dice que los copagos limitados sean siempre mejores. Lo que muestra es que pueden salir más baratos incluso con uso alto en 9 de 21 escenarios individuales.
Ese dato es relevante porque demuestra que los copagos limitados no son solo una opción para quien casi nunca usa el seguro.
En algunos casos, pueden seguir siendo competitivos incluso en un escenario exigente. Y en los casos en los que no resultan más baratos con uso alto, el sobrecoste medio detectado es de 87,80 euros al año, unos 7,32 euros al mes.
También puedes leer nuestra guía sobre seguro médico con copago o sin copago.
Qué debería mirar un cliente antes de elegir
Antes de contratar un seguro médico con copagos limitados, conviene revisar estos puntos:
- Cuánto cuesta la prima mensual.
- Cuál es el tope anual de copagos.
- Qué servicios generan copago.
- Cuánto cuesta cada acto médico con copago.
- Cuál sería el coste máximo anual si se usa mucho.
- Cuánto cuesta una póliza similar sin copagos.
- Qué cuadro médico y coberturas incluye cada opción.
La ventaja de los copagos limitados es que permiten conocer un máximo anual de gasto por copagos. Eso ayuda a comparar con más claridad frente a un seguro sin copagos.
En el comparador de seguros de salud de SegurChollo se pueden revisar opciones de seguro médico privado y comparar alternativas según edad, modalidad y necesidades del cliente.
Preguntas frecuentes
¿Qué es un seguro de salud con copagos limitados?
Es un seguro médico en el que el cliente paga una prima mensual y puede pagar copagos por determinados servicios, pero con un límite máximo anual. Ese tope permite acotar el gasto adicional por uso.
¿Qué diferencia hay entre copagos limitados y seguro sin copagos?
En un seguro sin copagos, el cliente paga una cuota mensual más alta y normalmente no paga por cada uso incluido. En un seguro con copagos limitados, la cuota suele ser más baja, pero puede haber pagos por uso hasta un máximo anual.
¿Los copagos limitados salen siempre más baratos?
No. En el análisis de particulares de SegurChollo salen más baratos con uso bajo en todos los escenarios, pero con uso alto salen más baratos en 9 de 21 escenarios.
¿Qué significa uso alto en este análisis?
Significa que se calcula el coste anual del seguro con copagos limitados sumando la prima anual y el tope anual de copagos. Es decir, se analiza el escenario en el que el cliente llega al máximo anual de copagos previsto.
¿Qué significa uso bajo?
Significa que se compara principalmente la prima anual del seguro con copagos limitados frente a la prima anual del seguro sin copagos, sin añadir el tope completo de copagos.
¿Cuántos escenarios ha analizado SegurChollo?
En este bloque de particulares se han analizado 21 escenarios: 7 para 30 años, 7 para 35 años y 7 para 40 años, todos en Madrid 28001.
¿Qué ahorro medio hay cuando salen más baratos con uso alto?
En los 9 escenarios en los que salen más baratos con uso alto, el ahorro medio frente al seguro sin copagos es de 140,91 euros al año.
¿Qué pasa en los casos en los que no salen más baratos con uso alto?
En los 12 escenarios en los que no salen más baratos, el sobrecoste medio frente al seguro sin copagos es de 87,80 euros al año, unos 7,32 euros al mes.
¿Qué dato debería mirar antes de contratar?
Además de la prima mensual, hay que mirar el tope anual de copagos y compararlo con el precio de un seguro similar sin copagos.
Conclusión: compara más allá de la cuota mensual
Los seguros con copagos limitados pueden ser una solución real para ahorrar frente a los seguros sin copagos, pero hay que analizarlos bien.
En el análisis de particulares de SegurChollo, los copagos limitados salen más baratos con uso bajo en 21 de 21 escenarios. Cuando se calcula un uso alto, es decir, sumando la prima anual y el tope anual de copagos, salen más baratos en 9 de 21 escenarios.
Además, cuando salen más baratos con uso alto, el ahorro medio es de 140,91 euros al año. Y en los 12 escenarios en los que no resultan más económicos con uso alto, el sobrecoste medio frente al seguro sin copagos es de 87,80 euros al año, unos 7,32 euros al mes.
La lectura correcta no es que los copagos limitados sean siempre mejores. La lectura correcta es que pueden ser una opción muy competitiva cuando la prima mensual es más baja, el tope anual está bien definido y la alternativa sin copagos tiene un coste anual superior.
Por eso, antes de elegir un seguro de salud, conviene comparar más allá de la cuota mensual.
Calcular mi seguro médico
Ver estudio completo
Los datos forman parte del estudio anual de SegurChollo 2026. Las conclusiones se basan en los escenarios analizados para particulares en Madrid 28001 y pueden variar según edad, código postal, modalidad, compañía, tope anual de copagos, coberturas y uso real del seguro.