

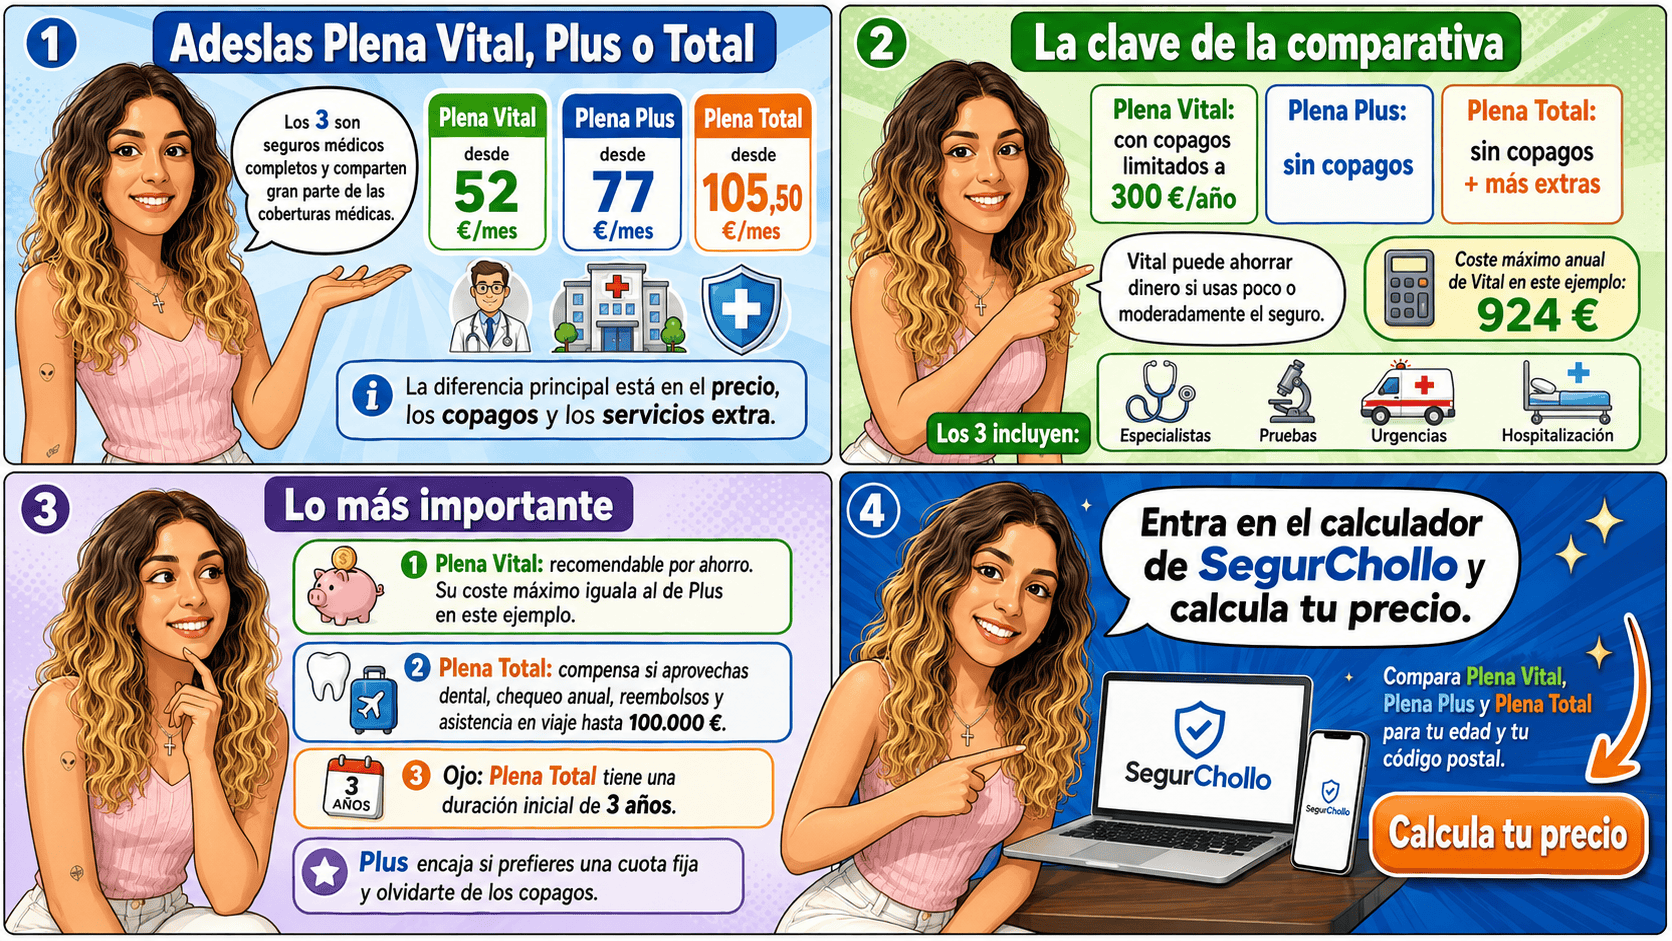

En SegurChollo hemos estudiado las diferencias entre Adeslas Plena Vital, Adeslas Plena Plus y Adeslas Plena Total.
Los tres son seguros médicos completos y ofrecen acceso al mismo gran cuadro médico y a servicios sanitarios muy parecidos, pero no cuestan lo mismo ni funcionan de la misma manera.
La principal diferencia está en los copagos, el precio mensual, los servicios adicionales y la duración del contrato.
A continuación, comparamos los tres seguros para ayudarte a elegir correctamente.
Calcular precio de mi seguro
Ver seguros con copagos limitados
Respuestas rápidas sobre Adeslas Plena Vital, Plena Plus y Plena Total
¿Cuánto cuesta cada seguro de Adeslas en este ejemplo?
Para una persona nacida en 1981 y residente en Madrid, los precios obtenidos en el comparador de SegurChollo son:
- Adeslas Plena Vital: 52 € al mes.
- Adeslas Plena Plus: 77 € al mes.
- Adeslas Plena Total: 105,50 € al mes.
Son precios calculados para un perfil concreto. La cuota puede cambiar según la edad, el código postal, la fecha de contratación, el número de asegurados y las promociones vigentes.
¿Qué seguro de Adeslas tiene copagos?
Adeslas Plena Vital tiene copagos, pero están limitados a un máximo de 300 € por asegurado y año.
Una vez alcanzado ese límite, se puede seguir utilizando el seguro durante esa anualidad sin continuar pagando copagos ordinarios.
Adeslas Plena Plus y Adeslas Plena Total son seguros completos sin copagos por el uso habitual de las coberturas médicas incluidas.
¿Los tres seguros incluyen los mismos médicos y servicios?
En general, los tres ofrecen acceso al amplio cuadro médico de Adeslas y comparten la mayor parte de las coberturas sanitarias: medicina general, especialistas, urgencias, pruebas diagnósticas, tratamientos, intervenciones quirúrgicas y hospitalización.
Por tanto, pagar más no significa necesariamente tener acceso a muchos más médicos. Las diferencias aparecen principalmente en la forma de pagar el seguro y en los servicios complementarios.
¿Cuál de los tres puede interesarme más?
Plena Vital puede interesar a quien busca el precio más bajo y acepta pagar pequeños copagos cuando utiliza el seguro.
Plena Plus está pensado para quien prefiere una cuota fija y no quiere preocuparse por los copagos.
Plena Total puede compensar a quien vaya a aprovechar su cobertura dental, el chequeo médico, el seguro de accidentes, los reembolsos adicionales o la asistencia en viaje de hasta 100.000 €.
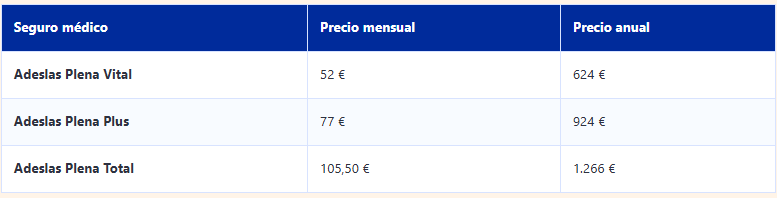
Precios de Plena Vital, Plena Plus y Plena Total en Madrid
Esta simulación se ha realizado para una persona nacida en 1981 y residente en Madrid.
Desliza la tabla hacia la derecha si la ves desde móvil.
Las diferencias son importantes:
- Plena Plus cuesta 25 € más al mes que Plena Vital, es decir, 300 € más al año.
- Plena Total cuesta 28,50 € más al mes que Plena Plus, lo que supone 342 € más al año.
- Plena Total cuesta 53,50 € más al mes que Plena Vital: una diferencia de 642 € al año.
Por eso, antes de elegir, no basta con pensar que el producto más caro será necesariamente el mejor. Hay que comprobar qué servicios adicionales vamos a utilizar realmente.
Adeslas Plena Vital es el más económico, pero no es un seguro básico
Plena Vital es el producto más barato de los tres, pero sigue siendo un seguro médico completo con hospitalización.
Incluye medicina general, pediatría, enfermería, urgencias, especialidades médicas y quirúrgicas, pruebas diagnósticas, tratamientos especiales, intervenciones y hospitalización.
También incorpora reembolsos del 50 % en rehabilitación y fisioterapia, con un límite de 500 € por asegurado y año, y en podología, con un límite de 200 €.
Su asistencia en viaje alcanza los 12.000 €.
La diferencia es que, además de pagar la cuota mensual de 52 €, el asegurado abona una cantidad cuando utiliza determinados servicios ambulatorios.
Algunos ejemplos de copagos son:
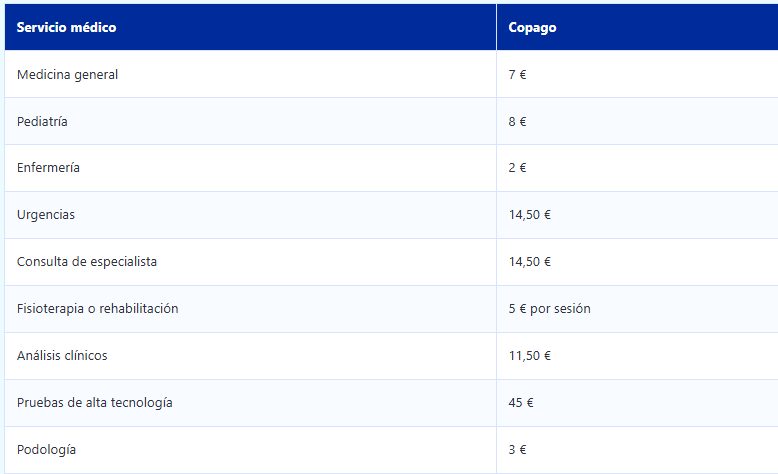
El copago por los servicios utilizados mientras el asegurado está hospitalizado es de 0 €. Además, la suma de los copagos ordinarios no puede superar los 300 € por asegurado y anualidad.
Cómo calcular el coste real de Adeslas Plena Vital
Para saber si un seguro con copagos limitados compensa, no hay que comparar únicamente la cuota mensual.
Debemos sumar la prima anual y los copagos que pensamos utilizar.
Coste anual real = cuota mensual × 12 + copagos utilizados durante el año
Con los precios de esta simulación, Plena Vital tiene un coste mínimo de 624 € al año y un coste máximo de 924 € al alcanzar los 300 € de copagos.
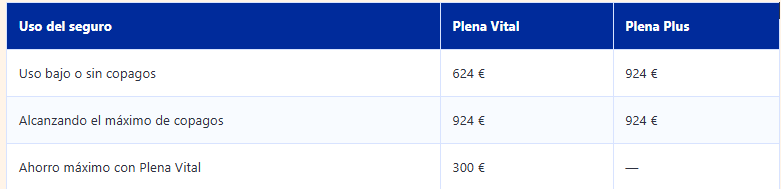
Si utilizas poco el seguro, con Plena Vital pagarías 624 € al año, frente a los 924 € de Plena Plus. El ahorro sería de 300 € anuales.
Si utilizas mucho el seguro y alcanzas el tope anual de 300 €, el coste de Plena Vital sería:
52 € × 12 meses + 300 € de copagos = 924 € al año
Es exactamente el mismo coste anual que Plena Plus en esta simulación.
Por tanto, considerando únicamente la prima y los copagos ordinarios, Plena Vital sería siempre la opción más económica o, en el peor de los casos, terminaría costando lo mismo que Plena Plus.
Esta es la principal ventaja de los copagos limitados: permiten pagar una cuota mensual más baja sin asumir el riesgo de que un año de mucho uso dispare el coste del seguro.
¿Compensa Plena Plus frente a Plena Vital?
Adeslas Plena Plus es un seguro médico completo sin copagos.
Incluye medicina general, urgencias, hospitalización, especialidades, pruebas diagnósticas, tratamientos especiales, trasplantes de médula ósea y córnea, ambulancias, preparación al parto y podología.
Sin embargo, en la comparativa analizada no encontramos una ventaja económica clara frente a Plena Vital.
Ambos productos ofrecen, en general, las mismas coberturas médicas y también comparten estos servicios adicionales.
La diferencia está solo en la forma de pagar.
Plena Plus cuesta 300 € más al año, exactamente la misma cantidad que el límite máximo anual de copagos de Plena Vital.
- Si utilizas poco el seguro, Plena Vital te permite ahorrar hasta 300 € al año.
- Si utilizas mucho el seguro y alcanzas el límite de copagos, Plena Vital termina costando lo mismo que Plena Plus.
- Una vez alcanzados los 300 € anuales, puedes continuar utilizando los servicios incluidos sin seguir pagando copagos durante esa anualidad.
Por este motivo, con los precios de este ejemplo, Plena Vital con copagos limitados puede ser especialmente interesante.
Permite ahorrar cuando el uso es bajo o moderado y, en el peor de los casos, su coste anual se iguala al de Plena Plus.
¿Por qué Adeslas Plena Total cuesta bastante más?
Adeslas Plena Total cuesta 105,50 € al mes en esta simulación, frente a los 77 € de Plena Plus.
La diferencia es de 342 € al año.
Este mayor precio no se debe principalmente a que incluya muchos más médicos, consultas o pruebas.
Plena Total comparte el grueso de las coberturas sanitarias de Plena Plus, pero añade un paquete más amplio de servicios.
Entre sus principales ventajas están:
- Seguro médico completo sin copagos.
- Cobertura dental con 46 actos sin coste adicional.
- Descuento del 10 % en ortodoncia e implantología en las clínicas dentales de Adeslas.
- Un chequeo médico anual gratuito adaptado a la edad.
- Asistencia en viaje con un capital de hasta 100.000 €.
- Seguro de accidentes con capitales que pueden alcanzar los 30.000 € y cantidades superiores en determinados accidentes de circulación.
- Reembolso del 50 % en medicamentos de farmacia, hasta 200 € al año.
- Reembolso del 50 % en logopedia y foniatría, hasta 500 €.
- Reembolsos en fisioterapia, rehabilitación y podología.
- Compromisos de plazo para autorizaciones, reembolsos, chequeos y primeras visitas dentales.
Por tanto, Plena Total puede tener sentido cuando se van a utilizar de verdad estas ventajas. Si no necesitas cobertura dental, no viajas habitualmente y no vas a aprovechar los reembolsos adicionales, quizá no compense pagar 642 € más al año que con Plena Vital.
Plena Total puede ser especialmente interesante para quien viaje mucho
Una de las diferencias más importantes de Plena Total es su asistencia en viaje en el extranjero de hasta 100.000 €, frente a los 12.000 € de Plena Vital y Plena Plus.
Para una persona que realiza varios viajes internacionales al año, esta cobertura puede tener un valor importante.
En muchas situaciones puede evitar la contratación de un seguro médico de viaje adicional para cada desplazamiento.
No obstante, no debe suponerse que sustituye siempre a cualquier seguro de viaje.
La cobertura está sujeta a límites, exclusiones y condiciones.
Por ejemplo, el condicionado excluye los viajes de duración superior a 90 días consecutivos y determinadas actividades deportivas o situaciones concretas.
La decisión dependerá del destino, la duración del viaje y las coberturas adicionales que se necesiten, como cancelación, equipaje o retrasos.
Puedes ampliar este tema en nuestro artículo sobre si tu seguro médico privado te sirve cuando vas a viajar.
Atención: Plena Total tiene una duración inicial de tres años
Plena Total no es simplemente un seguro anual al que Adeslas promete no subir el precio durante tres años.
La documentación del producto indica que tiene una duración inicial de tres años.
Durante ese periodo se mantienen sin incremento la prima y el coste de los actos dentales incluidos en sus condiciones.
Después, si se renueva, el seguro pasa a prorrogarse anualmente y la prima puede actualizarse.
Plena Total debería contratarse únicamente si estamos razonablemente seguros de que no vamos a querer cambiar de compañía ni rescindir el seguro durante los tres años de duración inicial.
La estabilidad del precio es una ventaja, pero a cambio se asume un compromiso más largo.
Si crees que podrías querer cambiar de aseguradora, modificar tu cobertura o cancelar el seguro antes de ese plazo, Plena Vital o Plena Plus pueden ofrecer más flexibilidad.
Antes de firmar, es importante leer las condiciones particulares y comprobar exactamente la duración, la forma de pago y las consecuencias de una posible extinción anticipada.
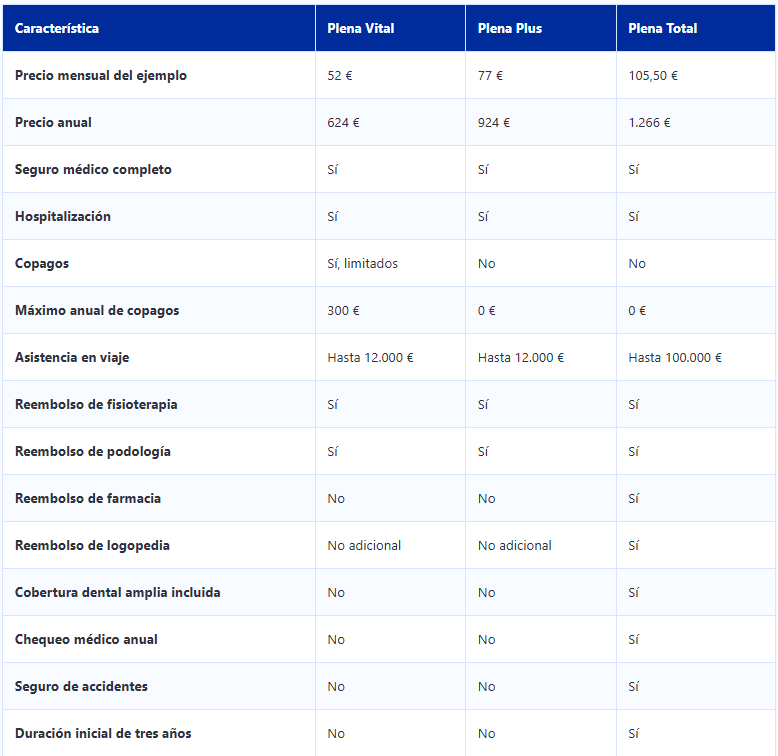
Tabla comparativa de los tres seguros
¿Para quién puede interesar cada seguro?
Adeslas Plena Vital puede interesar a quien busca ahorrar
Es la opción más económica y puede resultar especialmente interesante para una persona que espera utilizar poco o moderadamente el seguro.
Aunque tenga copagos, el límite de 300 € permite conocer desde el principio cuál sería el coste máximo anual.
Además, sigue siendo un seguro completo con especialistas, pruebas, intervenciones y hospitalización.
Adeslas Plena Plus puede interesar a quien quiere una cuota fija
Puede ser una buena alternativa para quien utiliza frecuentemente especialistas, pruebas o tratamientos, o simplemente no quiere revisar cuánto lleva pagado en copagos.
Su principal ventaja no es necesariamente el ahorro, sino la comodidad y la previsibilidad.
Adeslas Plena Total puede interesar a quien vaya a aprovechar los extras
Puede compensar especialmente a quienes:
- Viajan frecuentemente fuera de España.
- Quieren una cobertura dental más completa.
- Valoran disponer de un chequeo médico anual.
- Utilizan medicamentos prescritos de forma habitual.
- Pueden aprovechar los reembolsos de logopedia o foniatría.
- Quieren disponer de una cobertura adicional de accidentes.
- Tienen claro que mantendrán el seguro durante los tres años iniciales.
Calcula cuánto te costaría realmente
Los precios de este ejemplo corresponden a una persona nacida en 1981 y residente en Madrid, pero el importe de tu seguro dependerá de tu edad, tu código postal y de las personas que quieras asegurar.
En el comparador de SegurChollo puedes calcular tu precio y comprobar cuánto pagarías por Adeslas Plena Vital, Plena Plus o Plena Total, además de compararlas con otras opciones del mercado.
Así podrás ver si te interesa más pagar una cuota baja con copagos limitados, contratar un seguro sin copagos o elegir un producto con más servicios adicionales.
Preguntas frecuentes
¿Adeslas Plena Vital es un seguro médico completo?
Sí. Incluye medicina general, especialistas, urgencias, pruebas, tratamientos, intervenciones y hospitalización. La diferencia frente a Plena Plus es que aplica copagos por determinados servicios ambulatorios, con un máximo de 300 € por asegurado y año.
¿Puede Plena Vital terminar costando más que Plena Plus?
Con los precios analizados y teniendo en cuenta únicamente la prima y los copagos ordinarios, no. Plena Vital cuesta 624 € al año y sus copagos están limitados a 300 €, por lo que su coste máximo sería de 924 €, igual que Plena Plus.
¿Plena Total tiene mejores médicos que Plena Plus?
No necesariamente. Ambos permiten acceder al amplio cuadro médico de Adeslas y comparten la mayor parte de las coberturas sanitarias. La diferencia de precio se explica principalmente por los servicios adicionales de Plena Total.
¿Plena Total sustituye a un seguro de viaje?
Puede evitar la contratación de un seguro médico de viaje adicional en muchas situaciones gracias a su límite de hasta 100.000 €. Sin embargo, no siempre sustituye a un seguro de viaje completo, especialmente si se necesitan coberturas de cancelación, equipaje, deportes o desplazamientos de larga duración.
¿Se puede contratar Plena Total solo por un año?
La documentación oficial indica que Plena Total tiene una duración inicial de tres años. Por eso, no debe contratarse pensando que funciona como una póliza anual convencional. Conviene revisar las condiciones particulares antes de firmar.
Los precios indicados corresponden a una simulación concreta para una persona nacida en 1981 y residente en Madrid. La cuota final puede variar según edad, código postal, fecha de contratación, número de asegurados y promociones vigentes. La contratación está sujeta a las condiciones particulares de cada producto.