


Buscar un seguro médico barato puede parecer sencillo: mirar precios, elegir el más bajo y contratar.
Pero en la práctica no es tan simple. No todos los seguros de salud privados cubren lo mismo, no todas las modalidades funcionan igual y, además, dentro de una misma modalidad puede haber diferencias muy importantes entre aseguradoras.
En el estudio anual de precios de SegurChollo, comparador especializado en seguros de vida y salud, se han analizado precios de seguros médicos privados para distintos perfiles, modalidades y códigos postales.
Una de las conclusiones más claras es que la diferencia entre el seguro de salud más barato y el más caro puede superar los 1.300 euros al año dentro de una misma modalidad.
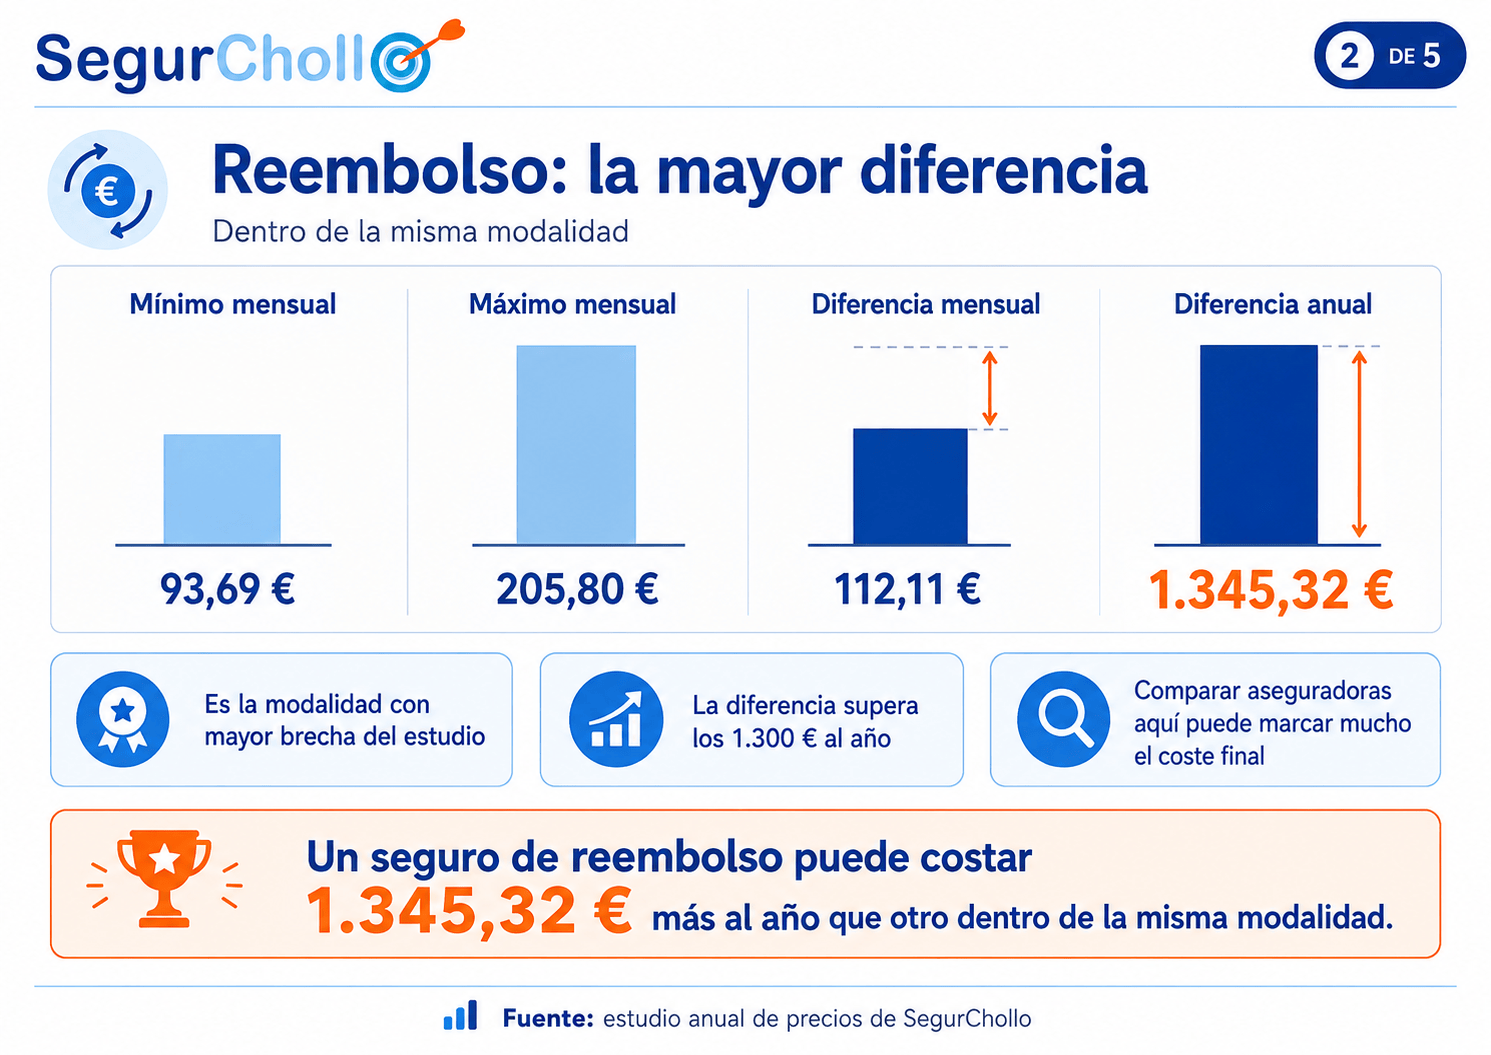
El dato más llamativo aparece en la modalidad de reembolso, donde el precio mínimo detectado es de 93,69 euros al mes y el máximo llega a 205,80 euros al mes. La diferencia es de 112,11 euros mensuales, lo que equivale a 1.345,32 euros al año.
Pero esta no es la única diferencia relevante. En modalidades como copagos limitados, completa sin copagos o solo especialistas también aparecen variaciones de varios cientos de euros al año.
Respuestas rápidas
¿Cuánto puede variar un seguro médico privado?
En el estudio de SegurChollo, la mayor diferencia detectada dentro de una misma modalidad alcanza los 1.345,32 euros al año.
¿En qué modalidad aparece la mayor diferencia?
La mayor diferencia aparece en los seguros de salud de reembolso, con precios entre 93,69 euros y 205,80 euros al mes.
¿La modalidad más barata es siempre la mejor?
No. Un seguro de solo especialistas puede tener un precio bajo, pero no ofrece lo mismo que una póliza completa, una modalidad sin copagos o un seguro con reembolso.
¿Es correcto comparar cualquier seguro médico solo por precio?
No. Primero hay que comparar por modalidad. Después tiene sentido mirar qué aseguradora ofrece mejor precio dentro de esa categoría.
¿Influye la aseguradora?
Sí. Incluso dentro de una misma modalidad, las diferencias entre aseguradoras pueden superar varios cientos de euros al año.
¿Influye también el código postal?
Sí. La disponibilidad y el precio de los seguros de salud pueden cambiar según la zona. Por eso el análisis debe interpretarse teniendo en cuenta modalidad, edad, aseguradora y código postal.
Qué se ha comparado en este análisis
Para entender bien los datos hay que partir de una idea importante: no todos los seguros médicos privados son comparables entre sí.
No es lo mismo un seguro de solo especialistas que una póliza completa sin copagos.
Tampoco es igual una modalidad con copagos limitados que un seguro de reembolso. Cada producto responde a una necesidad distinta y, por tanto, el precio debe analizarse dentro de su propia categoría.
En este análisis se han comparado seis modalidades habituales de seguro de salud:
- Solo especialistas.
- Completa con copagos.
- Completa con copagos limitados.
- Completa sin copagos.
- Reembolso.
- Autónomos.
El bloque principal del estudio analiza precios de seguros de salud para una persona de 40 años, con datos recogidos en 52 códigos postales y distintas aseguradoras.
Por eso, los precios mínimos y máximos de la tabla no deben leerse como “el precio único de España” ni como una recomendación directa de contratación. Son una forma de ver hasta dónde puede abrirse la horquilla de precio dentro de cada modalidad.
Diferencia entre el seguro médico más barato y el más caro por modalidad
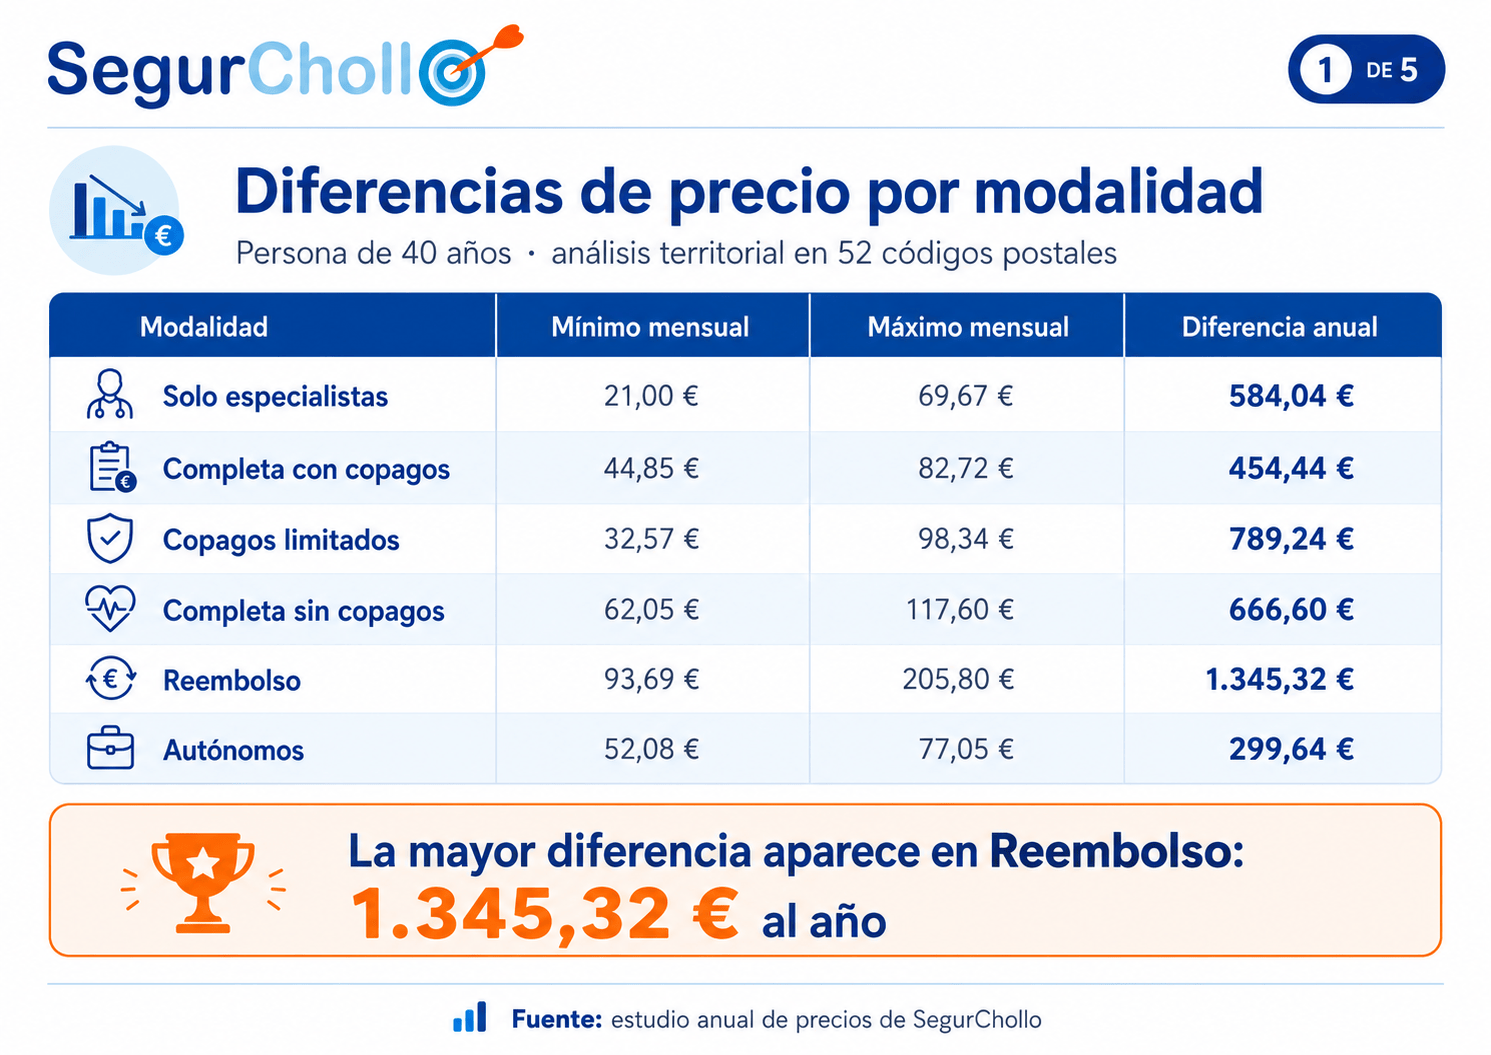
La conclusión principal es clara: la diferencia de precio no está solo entre modalidades distintas, sino también dentro de cada modalidad.
Es decir, no hace falta comparar un seguro básico con uno muy completo para encontrar grandes diferencias. Incluso comparando productos de la misma familia, la distancia puede ser muy elevada.
Reembolso: la modalidad con mayor diferencia de precio
La modalidad de reembolso es la que presenta la mayor diferencia absoluta en el estudio.
El precio más bajo detectado es de 93,69 euros al mes y el más alto alcanza los 205,80 euros al mes.
Esto supone una diferencia de:
- 112,11 euros al mes.
- 1.345,32 euros al año.
Esta diferencia tiene sentido si se entiende cómo funciona esta modalidad.
Un seguro de reembolso suele permitir acudir a médicos o centros fuera del cuadro médico de la aseguradora y recuperar después una parte del gasto, según los límites y condiciones de la póliza.
Por eso, normalmente es una modalidad más cara que otras opciones de seguro médico privado.
Pero el dato relevante no es solo que el reembolso sea caro. Lo importante es que dentro de la propia modalidad de reembolso también hay una diferencia enorme entre el precio más bajo y el más alto.
Si una persona quiere contratar un seguro de salud de reembolso, comparar entre aseguradoras puede suponer una diferencia de más de 1.300 euros al año.
Copagos limitados: una modalidad intermedia con diferencias importantes
La segunda mayor diferencia aparece en los seguros de salud con copagos limitados.
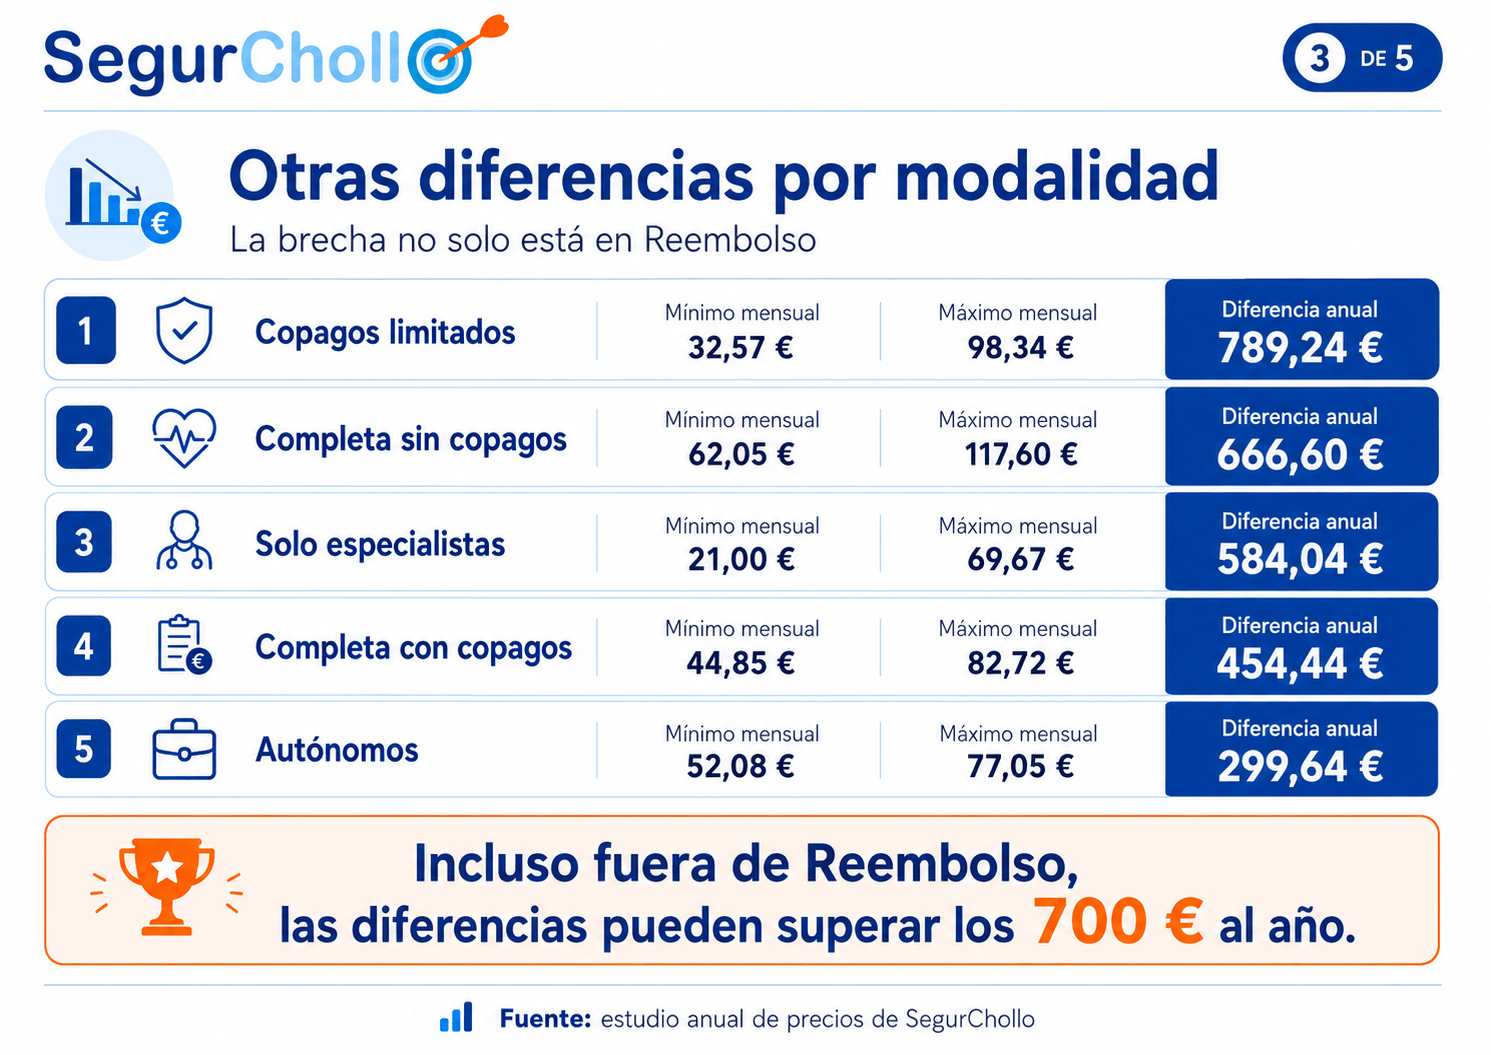
En esta modalidad, el precio mínimo detectado es de 32,57 euros al mes y el máximo llega a 98,34 euros al mes.
La diferencia es de 65,77 euros al mes, lo que equivale a 789,24 euros al año.
Los copagos limitados suelen presentarse como una alternativa intermedia: el cliente paga una prima mensual y, si usa determinados servicios, puede asumir copagos hasta un límite anual establecido.
Esto permite en algunos casos acceder a una prima mensual más baja que en una póliza sin copagos, pero sin dejar el gasto completamente abierto.
Sin embargo, el estudio muestra que no todos los seguros con copagos limitados tienen precios parecidos. La horquilla es muy amplia y el precio máximo multiplica por más de tres el precio mínimo.
Esto convierte a esta modalidad en una de las más interesantes para comparar con calma, porque puede haber diferencias muy relevantes entre aseguradoras.
Para quien quiera profundizar en este tipo de producto, SegurChollo cuenta con una página específica para comparar seguros médicos con copagos limitados.
Completa sin copagos: pagar más por estabilidad, pero no siempre lo mismo
La modalidad completa sin copagos también muestra una diferencia importante.
El precio mínimo detectado es de 62,05 euros al mes y el máximo llega a 117,60 euros al mes.
La diferencia mensual es de 55,55 euros, equivalente a 666,60 euros al año.
Este tipo de seguro suele interesar a quien prefiere pagar una cuota mensual más alta pero evitar pagos adicionales por el uso de determinados servicios incluidos en la póliza.
La ventaja para el cliente es la previsibilidad: paga una prima fija y no está pendiente de copagos por consulta, prueba o acto médico, siempre dentro de las condiciones contratadas.
Pero el estudio demuestra que incluso en esta modalidad, que a priori puede parecer más homogénea, la diferencia entre aseguradoras puede superar los 600 euros al año.
Por tanto, elegir una póliza sin copagos no significa que el precio esté cerrado en una franja estrecha. La aseguradora, el producto concreto y el código postal siguen influyendo.
Solo especialistas: la modalidad más barata también puede variar mucho
La modalidad de solo especialistas es la que presenta el precio mensual más bajo del estudio: 21,00 euros al mes.
Sin embargo, el precio máximo dentro de esta misma modalidad alcanza los 69,67 euros al mes.
La diferencia es de 48,67 euros mensuales, es decir, 584,04 euros al año.
Este dato es especialmente interesante porque rompe una idea habitual: pensar que las modalidades más económicas tienen poca diferencia entre sí.
En realidad, dentro de solo especialistas, el precio más caro multiplica por más de tres el precio más barato.
Un seguro de solo especialistas no debe compararse directamente con una póliza completa. Normalmente es una modalidad más limitada y su precio debe analizarse dentro de esa categoría.
La conclusión correcta no es que un seguro de especialistas sea mejor o peor, sino que incluso en modalidades de entrada puede haber diferencias muy grandes de precio.
Completa con copagos: menor prima, pero diferencias de más de 450 euros al año
En la modalidad completa con copagos, el precio mínimo detectado es de 44,85 euros al mes y el máximo llega a 82,72 euros al mes.
La diferencia es de 37,87 euros mensuales, equivalente a 454,44 euros al año.
Esta modalidad suele tener una prima mensual más contenida que la opción sin copagos, pero el cliente puede pagar cantidades adicionales cuando utiliza determinados servicios médicos.
Por eso, al comparar seguros con copagos no basta con mirar la prima. También conviene revisar:
- Qué servicios tienen copago.
- Cuánto se paga por consulta, prueba o acto médico.
- Si hay límites.
- Qué uso médico prevé hacer el asegurado.
- Qué cuadro médico incluye la póliza.
Aun así, solo mirando la prima mensual, el estudio ya muestra una diferencia anual superior a los 450 euros entre la opción más barata y la más cara.
Autónomos: la modalidad con menor diferencia, pero no irrelevante
La modalidad de autónomos es la que presenta la menor diferencia dentro de la tabla principal.
El precio mínimo es de 52,08 euros al mes y el máximo llega a 77,05 euros al mes.
La diferencia es de 24,97 euros mensuales, lo que supone 299,64 euros al año.
Comparada con otras modalidades, la variación es menor. Pero casi 300 euros al año sigue siendo una diferencia suficiente como para justificar la comparación.
Además, en seguros orientados a autónomos no solo importa el precio del seguro médico.
También conviene revisar bien qué coberturas incluye, si hay servicios específicos útiles para el trabajador por cuenta propia y si interesa complementar el seguro de salud con otras protecciones, como un seguro de baja laboral.
En SegurChollo también se puede consultar información sobre seguros de baja laboral para autónomos, especialmente para quienes quieren proteger sus ingresos si no pueden trabajar temporalmente.
La clave no es encontrar “el seguro médico más barato”, sino comparar bien
Una de las conclusiones más importantes del estudio es que la pregunta “¿cuál es el seguro médico más barato?” puede llevar a error.
La pregunta correcta sería más bien:
¿Cuál es el seguro médico más adecuado dentro de la modalidad que realmente necesito?
Porque si una persona compara solo por precio, puede acabar mezclando productos que no son equivalentes.
Un seguro de solo especialistas puede ser mucho más barato que una póliza de reembolso, pero no cubre lo mismo.
Una póliza con copagos puede tener una prima atractiva, pero después hay que valorar cuánto se pagará por el uso de los servicios.
Una modalidad sin copagos puede ser más cara al mes, pero dar más tranquilidad a quien prefiere una cuota estable.
Por eso, antes de elegir, conviene ordenar la comparación en este orden:
- Elegir la modalidad de seguro de salud.
- Comparar aseguradoras dentro de esa modalidad.
- Revisar coberturas, copagos, límites y cuadro médico.
- Valorar el precio mensual y el posible coste anual.
- Comprobar la disponibilidad según código postal.
El precio importa, pero solo tiene sentido cuando se compara con productos equivalentes.
Madrid y Barcelona muestran que la diferencia cambia según el código postal
Aunque la tabla principal muestra los mínimos y máximos del bloque territorial completo, también es útil mirar qué ocurre cuando se fija una ciudad concreta.
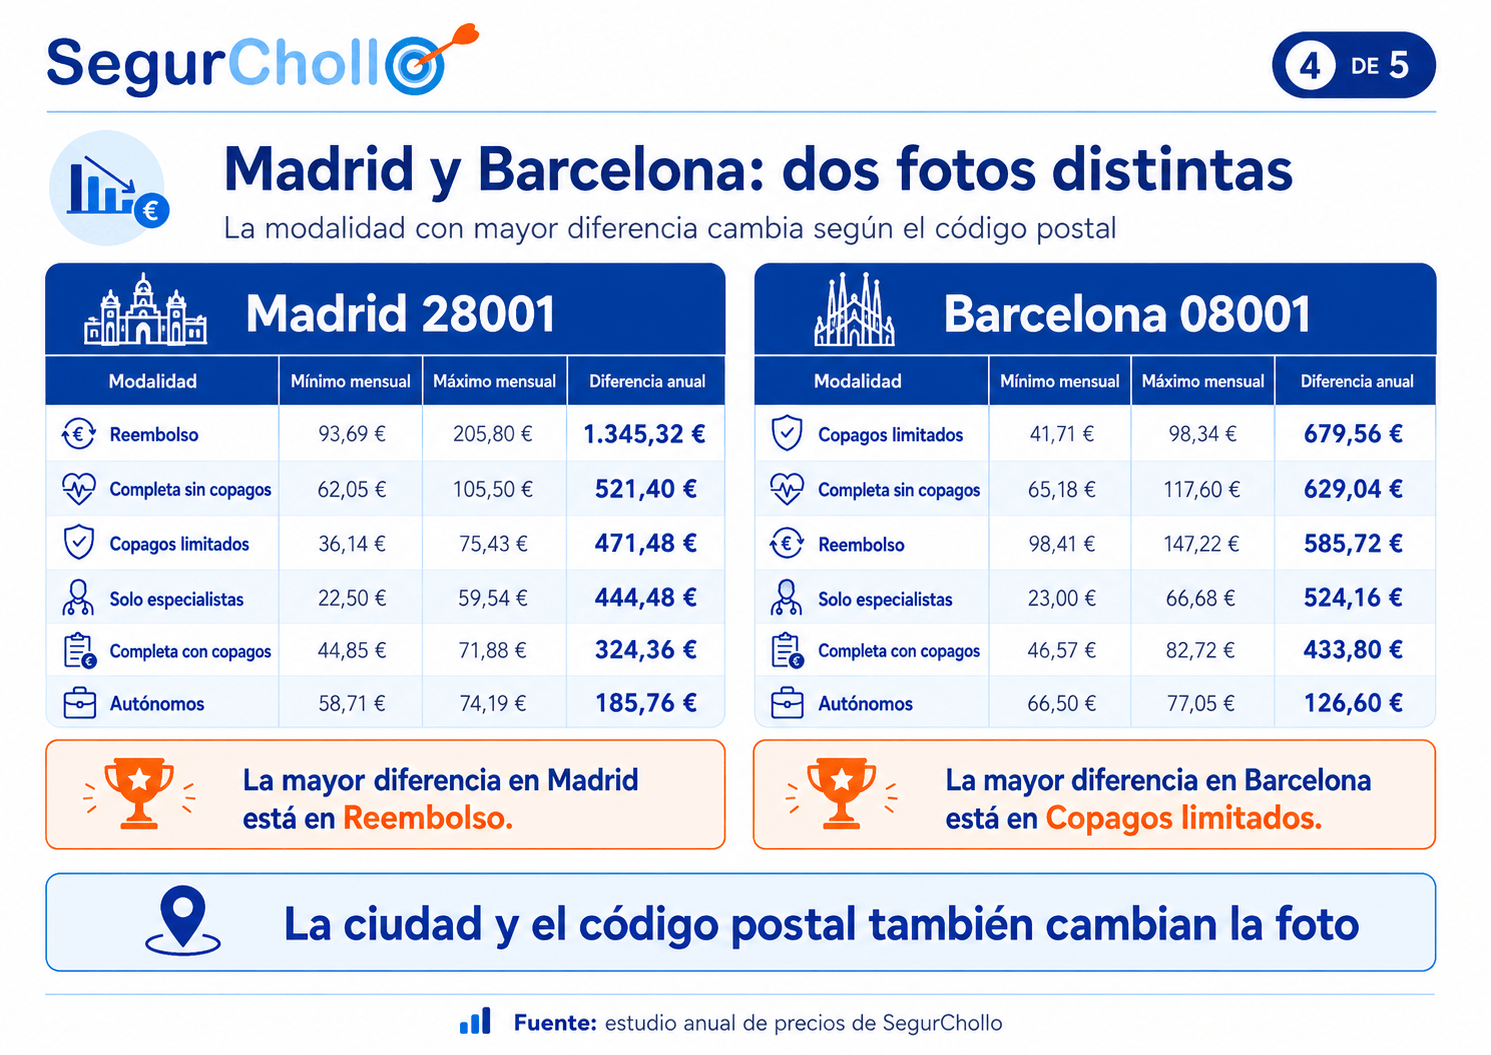
Por ejemplo, en Madrid 28001, la mayor diferencia aparece en la modalidad de reembolso.
En ese código postal, el precio puede ir de 93,69 euros al mes a 205,80 euros al mes, con una diferencia anual de 1.345,32 euros.
En cambio, en Barcelona 08001, la mayor diferencia no aparece en reembolso, sino en copagos limitados.
En ese código postal, esta modalidad va de 41,71 euros al mes a 98,34 euros al mes, una diferencia de 679,56 euros al año.
Esto demuestra que el comportamiento no es igual en todas las zonas. La modalidad con más diferencia puede cambiar según el código postal.
Por eso, cuando se compara un seguro de salud privado, no conviene sacar conclusiones generales sin introducir el código postal real del asegurado.
La edad también cambia la foto
El estudio de SegurChollo también analiza precios por edad en varios códigos postales de referencia.
Y aquí aparece otra conclusión importante: la diferencia entre el seguro más barato y el más caro no se comporta igual a los 30, 40 y 50 años.
En algunas modalidades, la diferencia aumenta con la edad. En otras, el cambio no es tan lineal.
Por ejemplo, en copagos limitados, la diferencia anual pasa de 758,76 euros a los 30 años a 979,08 euros a los 50 años.
En reembolso, el salto más fuerte aparece a partir de los 40 años: la diferencia anual supera los 1.300 euros tanto a los 40 como a los 50 años en los códigos postales analizados.
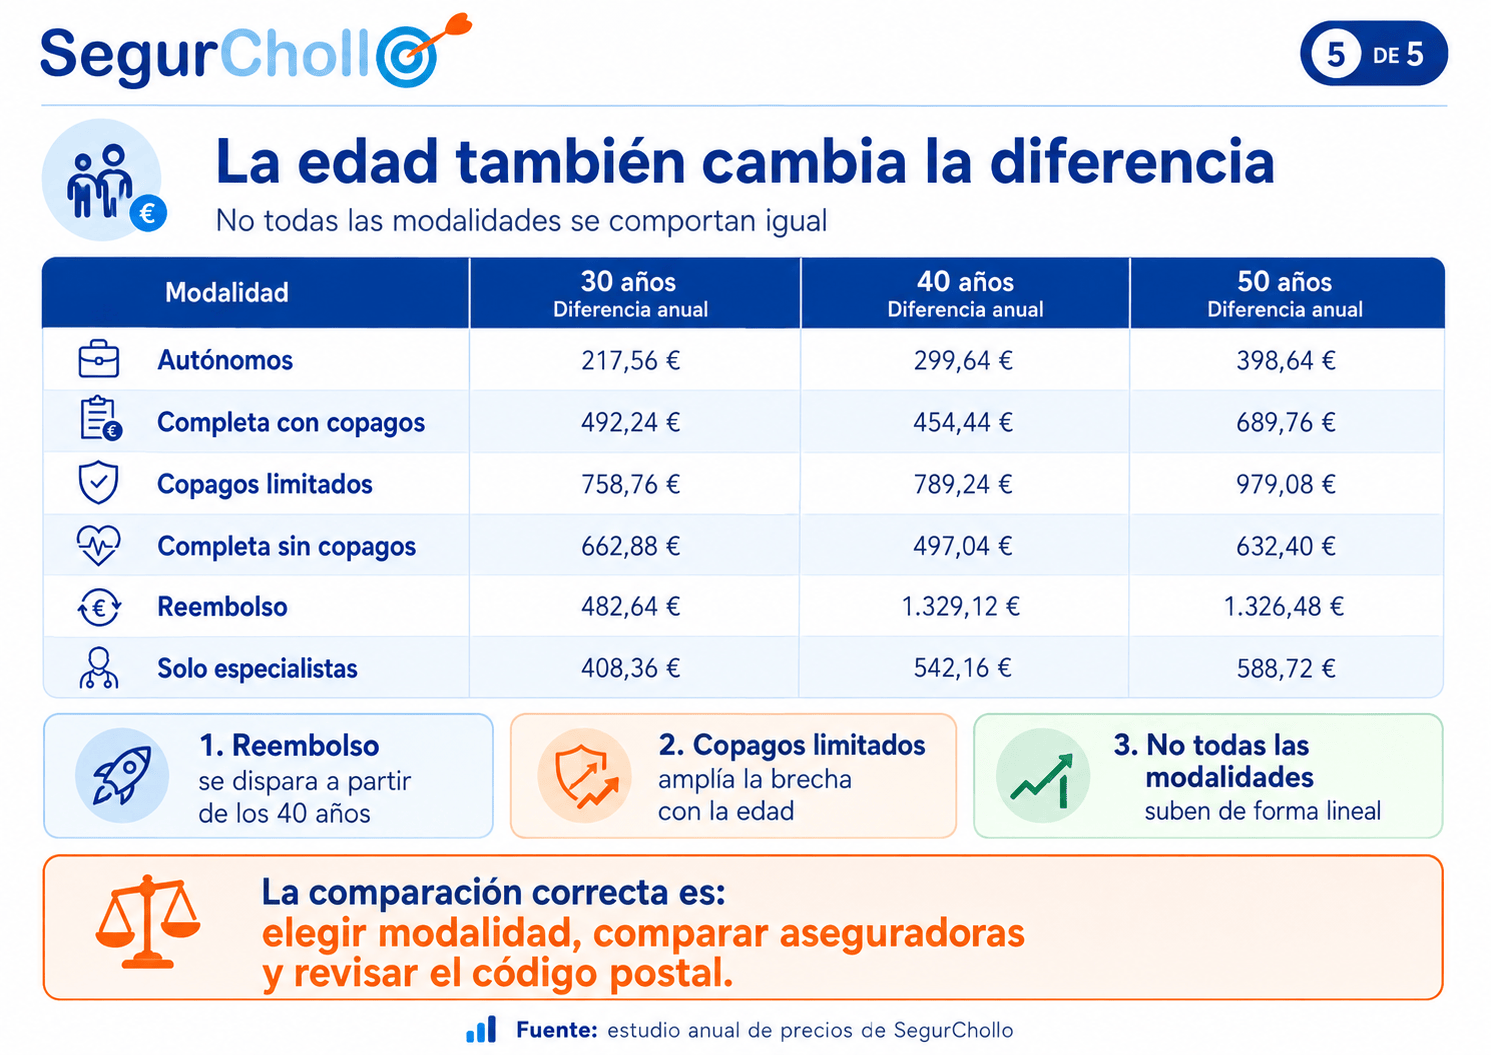
Esto refuerza una idea clave: la edad influye, pero no actúa sola. La modalidad, la aseguradora y el código postal también pueden cambiar mucho el resultado final.
Qué conclusión práctica puede sacar el cliente
La conclusión práctica del análisis no es que una modalidad sea siempre mejor que otra.
Cada tipo de seguro médico puede tener sentido para un perfil distinto.
La conclusión importante es esta:
Dentro de una misma modalidad, puede haber diferencias de cientos o incluso más de mil euros al año entre aseguradoras.
Esto significa que dos personas que buscan aparentemente “lo mismo” pueden acabar pagando precios muy distintos si no comparan bien.
Un usuario que quiere una póliza de reembolso puede encontrarse con una diferencia superior a 1.300 euros al año.
Una persona que busca copagos limitados puede ver diferencias cercanas a 800 euros anuales.
Incluso quien solo quiere especialistas puede encontrar una distancia de más de 580 euros al año.
Por eso, comparar no consiste únicamente en encontrar el precio más bajo de una lista. Consiste en entender qué se está comparando.
Conclusión
El precio de un seguro de salud privado puede cambiar mucho más de lo que parece.
La diferencia no está solo entre contratar una modalidad básica o una modalidad más completa. También aparece dentro de cada modalidad.
El estudio de SegurChollo muestra que un seguro médico puede variar hasta 1.345,32 euros al año entre la opción más barata y la más cara dentro de la modalidad de reembolso.
En copagos limitados, la diferencia alcanza los 789,24 euros al año. En completa sin copagos, 666,60 euros. Y en solo especialistas, 584,04 euros.
Por eso, antes de contratar, conviene evitar una comparación superficial basada solo en la prima mensual.
La decisión más ordenada es elegir primero la modalidad, revisar después las coberturas y comparar finalmente entre aseguradoras.
Solo así se puede saber si un seguro médico es realmente barato o simplemente parece barato porque cubre menos.
Preguntas frecuentes
¿Cuál es la modalidad con más diferencia de precio?
La modalidad de reembolso es la que muestra la mayor diferencia en el estudio: de 93,69 euros al mes a 205,80 euros al mes, con una diferencia anual de 1.345,32 euros.
¿Cuál es la modalidad con menor diferencia?
La modalidad de autónomos presenta la menor diferencia dentro de la tabla principal: 299,64 euros al año entre el precio mínimo y el máximo.
¿El seguro médico más barato es siempre de solo especialistas?
En el análisis, el precio mínimo más bajo aparece en la modalidad de solo especialistas, con 21,00 euros al mes. Pero esto no significa que sea la mejor opción para todo el mundo, porque no ofrece lo mismo que una póliza completa.
¿Por qué no se deben comparar todas las modalidades entre sí?
Porque cada modalidad cubre cosas distintas. Un seguro de reembolso, una póliza sin copagos y un seguro de solo especialistas no tienen el mismo alcance. La comparación útil debe hacerse primero dentro de la misma modalidad.
¿Los copagos limitados son siempre más baratos que una póliza sin copagos?
No siempre. Pueden tener una prima mensual más baja en muchos casos, pero hay que revisar el precio, el tope de copagos y el uso previsto del seguro. Lo importante es comparar el coste total posible, no solo la prima mensual.
¿El código postal puede cambiar el precio?
Sí. El código postal puede influir tanto en el precio como en la disponibilidad de aseguradoras y productos. Por eso, dos personas de la misma edad pueden ver precios distintos si viven en zonas diferentes.
¿La edad influye en la diferencia entre el seguro más barato y el más caro?
Sí, aunque no de la misma forma en todas las modalidades. En algunas categorías la diferencia aumenta claramente con la edad; en otras depende más de la aseguradora, el producto y el código postal.
Fuente principal: Estudio anual SegurChollo 2026 de precios de seguros de vida y salud en España. Los precios y diferencias citados corresponden a los perfiles, modalidades y códigos postales analizados en el estudio.