

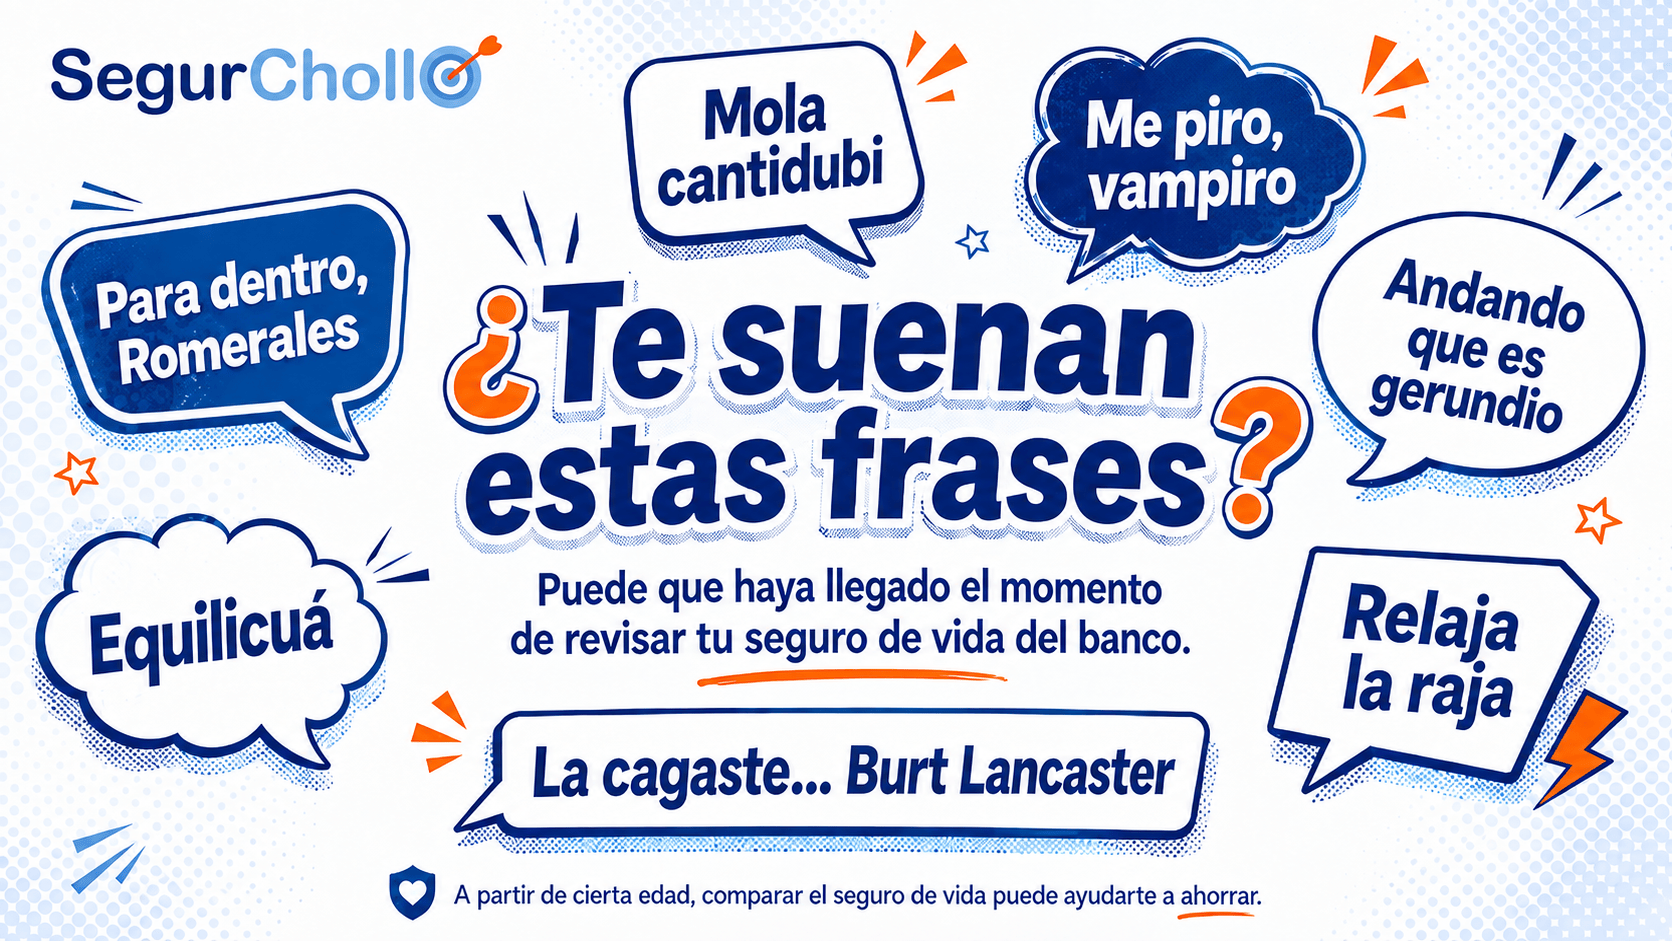

“Me piro, vampiro”, “andando que es gerundio”, “para dentro, Romerales”, “equilicuá” o “la cagaste… Burt Lancaster”.
Si estas frases te resultan familiares, probablemente perteneces a una generación que está entrando o ya se encuentra en una etapa especialmente interesante para revisar cuánto paga por su seguro de vida en el banco.
Y no es solo una cuestión de nostalgia.
El Estudio anual SegurChollo 2026 muestra que el precio del seguro de vida empieza a crecer con mucha más fuerza a partir de los 40 años. Entre los 40 y los 50, la prima media analizada de un seguro de vida básico pasa de 167,41 € a 475,07 € al año, casi tres veces más.
Si además contrataste hace años el seguro junto con la hipoteca y nunca has vuelto a compararlo, puede ser un buen momento para comprobar si sigues pagando lo adecuado.
Respuestas rápidas
¿A qué edad empieza a subir más el seguro de vida?
Según el estudio de SegurChollo, el encarecimiento se acelera claramente a partir de los 40-45 años. El mayor incremento analizado se produce entre los 45 y los 50 años.
¿Por qué puede ser buen momento para revisar el seguro del banco?
Porque pueden coincidir dos cosas: tu seguro se ha ido encareciendo con la edad y, al mismo tiempo, puede que necesites asegurar menos capital porque debes menos hipoteca o tus hijos ya son mayores.
¿Puedo sacar el seguro de vida del banco?
Tener una hipoteca no significa necesariamente que debas mantener durante toda su duración el mismo seguro contratado con el banco. Lo importante es revisar las condiciones del préstamo y calcular cómo afectaría el cambio a cualquier bonificación.
¿Y si me sube el interés de la hipoteca?
Hay que hacer números. La pregunta correcta no es cuánto sube la hipoteca, sino si el aumento de la cuota es menor que lo que ahorras cambiando el seguro.
Si tienes entre 40 y 55 años, presta atención a lo que estás pagando
El seguro de vida no sube de precio de forma uniforme con la edad.
Los datos analizados por SegurChollo muestran esta evolución de la prima media anual para un seguro de vida básico para capitales de 100.000 €, 150.000 € y 200.000 €.
Desliza la tabla hacia la derecha si la ves desde móvil.
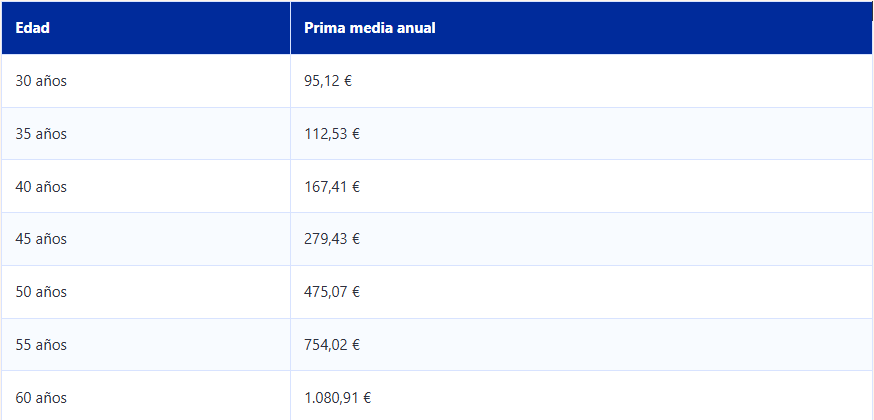
Entre los 30 y los 55 años, la prima media se multiplica casi por ocho.
Y el salto más fuerte empieza precisamente en las edades en las que muchas personas todavía tienen hipoteca y cargas familiares.
- Entre los 40 y los 45 años, el precio medio analizado aumenta un 66,9 %.
- Entre los 45 y los 50, sube otro 70 %.
- Entre los 50 y los 55, aumenta un 58,7 %.
Así que, si dices “¿dígamelo?” en lugar de “¿sí?” cuando coges el teléfono, quizá haya llegado el momento de echar un vistazo al recibo del seguro de vida.
Tu seguro puede ser más caro justo cuando necesitas menos capital
Aquí está una de las paradojas.
Imagina que contrataste una hipoteca de 180.000 € hace quince años y el banco te vendió un seguro de vida por ese mismo capital.
Hoy pueden haber cambiado muchas cosas:
- Debes bastante menos hipoteca.
- Tus hijos pueden ser mayores.
- Tu pareja puede tener más ingresos o ahorro.
- Puede que tengas otros activos.
- Tus necesidades de protección pueden ser diferentes.
Pero mientras el capital que realmente necesitas puede haber disminuido, el precio del seguro de vida aumenta con la edad.
Por eso no tiene demasiado sentido renovar automáticamente todos los años sin comprobar dos cosas: cuánto capital necesitas hoy y cuánto pagarías por esa protección en otras compañías.
“Pero me han dicho que si saco el seguro me suben la hipoteca”
Relaja la raja. Primero hay que hacer números.
Perder una bonificación en el tipo de interés no significa necesariamente que cambiar el seguro salga más caro.
Supongamos que:
- Por sacar el seguro del banco, la hipoteca aumenta 10 € al mes.
- Eso supone 120 € más al año.
- Pero consigues ahorrar 500 € al año en el seguro de vida.
- El resultado sería un ahorro real de 380 € al año.
Es un ejemplo sencillo, pero sirve para entender la lógica: hay que comparar el aumento anual de la hipoteca con el ahorro anual del seguro.
SegurChollo dispone de un simulador para saber si compensa sacar el seguro de vida del banco, que permite introducir los datos de la hipoteca y hacer esta comparación.
Llevar muchos años con el mismo seguro no significa que siga siendo una buena opción
“Siempre lo he tenido ahí” no debería ser el único argumento para mantener una póliza.
En estos años pueden haber cambiado:
- Tu edad.
- El capital pendiente.
- Tu situación familiar.
- Las primas de tu compañía.
- Las alternativas disponibles en el mercado.
El estudio de SegurChollo muestra además que las diferencias entre opciones pueden superar los 1.000 € al año en determinados perfiles para un mismo capital asegurado.
Esto significa que comparar compañías puede generar más ahorro que reducir el capital y dejar peor protegida a la familia.
Así que “para dentro, Romerales” puede estar muy bien para recordar otras épocas, pero no es una estrategia financiera para renovar el seguro otros diez años.
No reduzcas el capital solo para pagar menos
Cuando una póliza empieza a encarecerse, una reacción habitual puede ser reducir el capital asegurado.
Pero no siempre es la solución más eficiente.
El estudio de SegurChollo muestra que aumentar el capital no incrementa necesariamente la prima en la misma proporción.
Por ejemplo, duplicar el capital de 100.000 a 200.000 € produce una subida media inferior al 100 % en los escenarios estudiados.
Antes de rebajar la protección de tu familia, resulta más lógico:
- Calcular cuánto capital necesitas realmente.
- Comparar ese mismo capital entre diferentes compañías.
- Revisar las coberturas.
- Después decidir si tiene sentido reducirlo.
Equilicuá.
También tienes que comparar las coberturas, no solo el precio
Dos seguros de vida de 150.000 € pueden parecer iguales y no serlo.
Uno puede cubrir únicamente fallecimiento y otro añadir:
- Incapacidad permanente absoluta.
- Doble capital por accidente.
- Triple capital por accidente de circulación.
- Otras garantías adicionales.
La incapacidad permanente absoluta, por ejemplo, encarece la prima, y ese sobrecoste aumenta considerablemente en euros con la edad.
En el estudio pasa de una diferencia media de 42,29 € a los 30 años a 323,88 € a los 55 y 435,72 € a los 60.
Por eso comparar solo el recibo puede llevar a errores. Hay que comparar mismo capital y coberturas equivalentes.
Puedes ampliar esta parte en nuestra guía sobre qué seguro de vida elegir.
Esperar otros cinco años puede notarse mucho en el precio
Aquí está quizá la razón más importante para no dejar la revisión para más adelante.
Una persona que piensa “ya lo miraré dentro de unos años” puede encontrarse con un mercado bastante diferente.
- De 40 a 45 años: +66,9 % de media.
- De 45 a 50 años: +70 %.
- De 50 a 55 años: +58,7 %.
Además, a partir de los 60 años no solo aumenta el precio. También empieza a reducirse la disponibilidad de algunas compañías, capitales y coberturas.
Así que “me piro, vampiro” tampoco significa cancelar mañana el seguro del banco. Significa empezar a comparar ahora y cambiar únicamente cuando los números demuestren que merece la pena.
¿Qué deberías revisar hoy mismo?
Busca el último recibo de tu seguro de vida y comprueba:
- Cuánto estás pagando al año.
- Qué capital tienes asegurado.
- Cuánto debes actualmente de hipoteca.
- Qué coberturas incluye.
- Hasta qué edad permanecen esas coberturas.
- Qué bonificación recibe tu hipoteca por mantener el seguro.
- Cuánto pagarías por una póliza equivalente fuera del banco.
Con esos datos ya puedes saber si tienes un seguro competitivo o si llevas años renovando sin comparar.
Y si el resultado no sale bien…
“La cagaste… Burt Lancaster”. Pero todavía estás a tiempo de hacer números.
No saques el seguro del banco porque sí: calcula primero
Este es el punto más importante.
No recomendamos cancelar el seguro únicamente porque esté contratado en un banco.
Puede haber casos en los que la bonificación hipotecaria haga que mantenerlo sea razonable.
En otros, la diferencia de precio del seguro puede ser muy superior a lo que aumenta la hipoteca.
La forma correcta de decidir es comparar el coste total:
Coste actual del seguro + coste actual de la hipoteca, frente a nuevo seguro + nueva cuota hipotecaria sin esa bonificación.
Así sabes cuánto ahorras realmente.
En SegurChollo puedes comparar seguros de vida y utilizar la calculadora para comprobar cuánto te afectaría sacar el seguro de la hipoteca del banco.
El estudio también recuerda que comparar varias opciones puede revelar diferencias de cientos e incluso más de mil euros anuales en determinados perfiles.
Si estas frases son de tu generación, revisa también tu seguro
Puede que hace años dijeras “mola cantidubi” sin ninguna ironía.
Puede que todavía se te escape un “andando que es gerundio”.
Y puede que el seguro de vida que contrataste entonces siga domiciliado en la misma cuenta del banco.
La nostalgia está muy bien. Pagar durante años un seguro sin comprobar cuánto cuesta fuera, bastante menos.
Mira lo que pagas, calcula cuánto necesitas proteger hoy y compara antes de la próxima renovación.
Porque quizá la frase que más te interese recuperar sea otra:
“Me piro, vampiro”… pero solo del seguro caro.
Preguntas frecuentes
¿A partir de qué edad merece especialmente la pena comparar un seguro de vida?
Comparar puede ser útil a cualquier edad, pero los datos de SegurChollo muestran que el precio empieza a crecer con especial intensidad a partir de los 40-45 años. Por eso, entre los 40 y los 55 resulta especialmente conveniente revisar periódicamente la póliza.
¿Tengo que asegurar exactamente lo que me queda de hipoteca?
No necesariamente. El capital debe calcularse teniendo en cuenta la hipoteca, pero también las necesidades económicas de la familia, ingresos, hijos, ahorro, otras deudas y personas que dependan económicamente del asegurado.
¿Es mejor bajar el capital para ahorrar?
No siempre. Antes de reducirlo conviene comparar compañías. El estudio muestra que aumentar el capital no siempre incrementa el precio proporcionalmente y que las diferencias entre alternativas pueden ser mayores que el ahorro conseguido reduciendo protección.
¿Puedo cambiar el seguro aunque todavía tenga hipoteca?
Hay que revisar las condiciones concretas del préstamo y el efecto que tendría sobre las bonificaciones. La decisión debe tomarse comparando el ahorro en el seguro con cualquier aumento que se produzca en el coste de la hipoteca.
¿Qué ocurre si tengo más de 60 años?
Puede seguir habiendo alternativas, pero el estudio detecta que a estas edades no solo sube la prima: también disminuye la disponibilidad de algunas opciones y coberturas, por lo que comparar se vuelve todavía más importante.
Fuente principal: Estudio anual SegurChollo 2026 de precios de seguros de vida y salud en España. Los importes y porcentajes citados proceden de los escenarios analizados en ese estudio y deben usarse como referencia comparativa.